
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
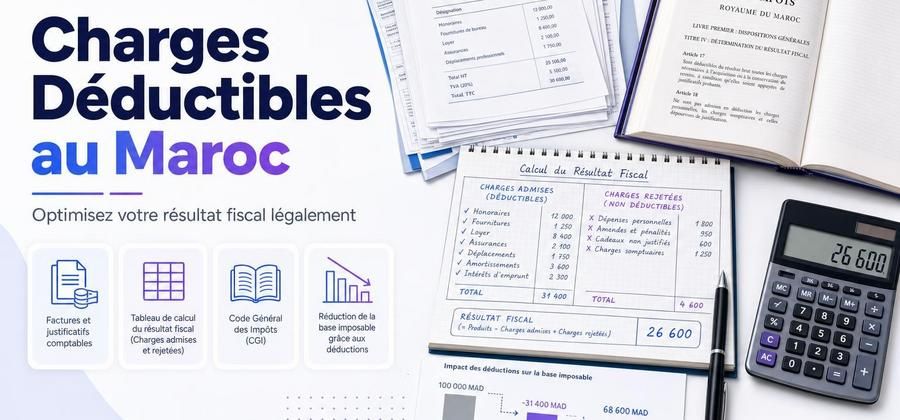
Vous venez de clôturer votre exercice comptable et vous vous demandez si toutes les dépenses engagées par votre entreprise peuvent être déduites de votre résultat imposable ? Certaines charges sont-elles refusées par l'administration fiscale ? Comment distinguer une charge déductible d'une dépense non admise ? Et surtout, quels sont les risques en cas d'erreur lors d'un contrôle fiscal ?
La déductibilité des charges est l'un des sujets les plus stratégiques en matière de fiscalité des entreprises au Maroc. Une mauvaise maîtrise de ce mécanisme peut conduire à payer plus d'impôt que nécessaire, ou à l'inverse, à subir des redressements fiscaux coûteux. L'enjeu est donc double : optimiser légalement votre charge fiscale tout en restant parfaitement conforme aux dispositions du Code Général des Impôts (CGI) marocain.
Ce guide complet, proposé par LegalStation.ma, vous explique de manière claire et pratique quelles charges sont déductibles, à quelles conditions, et comment éviter les pièges les plus fréquents rencontrés par les entreprises marocaines.
Qu'est-ce qu'une charge déductible en fiscalité marocaine ?
Une charge déductible est une dépense que l'entreprise peut soustraire de son chiffre d'affaires ou de ses produits pour calculer son résultat fiscal, et donc réduire la base sur laquelle elle sera imposée à l'Impôt sur les Sociétés (IS) ou à l'Impôt sur le Revenu (IR) selon son statut.
Le principe général posé par le CGI marocain est que toute charge engagée dans l'intérêt de l'exploitation est en principe déductible, à condition de respecter plusieurs critères cumulatifs fondamentaux.
Les quatre conditions générales de déductibilité
- Être engagée dans l'intérêt de l'entreprise :la dépense doit avoir un lien direct avec l'activité professionnelle et non servir des intérêts personnels du dirigeant ou des associés.
- Être comptabilisée :la charge doit figurer dans la comptabilité de l'exercice auquel elle se rapporte, conformément aux règles du Plan Comptable Général des Entreprises (PCGE) marocain.
- Être appuyée par des justificatifs :toute charge doit être documentée par une facture, un contrat, un reçu ou tout autre document probant permettant d'en vérifier la réalité.
- Ne pas être expressément exclue par la loi :certaines dépenses sont expressément non déductibles même si elles sont réelles et comptabilisées.
Les principales catégories de charges déductibles au Maroc
Les charges d'exploitation courantes
Il s'agit des dépenses directement liées au fonctionnement quotidien de l'entreprise. Elles sont en principe intégralement déductibles dès lors que les conditions générales sont remplies :
- Achats de marchandises, matières premières et fournitures consommables
- Loyers des locaux professionnels
- Factures d'électricité, d'eau, de téléphone et d'internet à usage professionnel
- Frais de transport et de déplacement liés à l'activité
- Honoraires versés à des prestataires externes (expert-comptable, avocat, consultant)
- Frais de publicité et de communication professionnelle
- Primes d'assurance couvrant les risques professionnels
Les charges de personnel
Les salaires, traitements et rémunérations versés aux salariés sont déductibles, ainsi que les charges sociales patronales correspondantes (cotisations CNSS, AMO, CIMR le cas échéant). Attention toutefois : la rémunération du dirigeant associé majoritaire d'une SARL est déductible en tant que charge, mais elle doit correspondre à un travail réel et être proportionnelle aux fonctions exercées.
Les amortissements
Les dotations aux amortissements pratiquées sur les immobilisations de l'entreprise sont déductibles fiscalement, dans le respect des durées et taux admis par l'administration fiscale marocaine. Les méthodes linéaire et dégressive peuvent être utilisées selon la nature des biens. Un bien totalement amorti ne peut plus générer de dotation déductible.
Les provisions
Les provisions pour dépréciation ou pour risques et charges sont déductibles sous conditions strictes : elles doivent être nettement précisées, probables, et résulter d'événements en cours à la date de clôture. Les provisions purement générales ou forfaitaires ne sont généralement pas admises en déduction.
Les charges financières
Les intérêts sur emprunts bancaires contractés pour les besoins de l'exploitation sont déductibles. En revanche, les intérêts versés aux associés en compte courant sont soumis à des plafonds fixés par le CGI (taux ne pouvant excéder le taux d'intérêt légal en vigueur), et la déductibilité est conditionnée à la libération intégrale du capital social.
Les charges non déductibles ou partiellement déductibles
Connaître les charges non admises en déduction est aussi important que de connaître celles qui le sont. Plusieurs catégories de dépenses sont expressément exclues ou limitées par la législation fiscale marocaine.
Les charges à caractère personnel
Toute dépense qui profite personnellement au dirigeant ou aux associés sans lien direct avec l'activité professionnelle est non déductible : voyages personnels refacturés à la société, dépenses de logement privé, achats de biens à usage exclusivement personnel, etc.
Les amendes, pénalités et sanctions
Les amendes fiscales, pénalités de retard infligées par l'administration, et les sanctions douanières ne sont pas déductibles du résultat fiscal. Il s'agit d'une exclusion expresse prévue par le CGI marocain.
Les dons et libéralités non encadrés
Les dons sont en principe non déductibles sauf lorsqu'ils sont versés à des organismes expressément reconnus et dans les limites fixées par la loi. Les dons aux associations d'utilité publique, aux établissements d'enseignement public ou à certains fonds reconnus peuvent bénéficier d'une déductibilité encadrée.
La TVA récupérable
La TVA que l'entreprise peut récupérer auprès de l'État ne constitue pas une charge déductible. Seule la TVA non récupérable (par exemple pour les entreprises non assujetties ou sur des biens exclus du droit à déduction) peut être intégrée dans le coût et déduite.
Les charges sans justificatifs
Une dépense réelle mais non justifiée par une facture ou un document probant est systématiquement rejetée par l'administration fiscale lors d'un contrôle. C'est l'une des causes les plus fréquentes de redressements au Maroc.
Cas particuliers à connaître
Les frais de représentation et de réception
Ces charges sont admises en déduction lorsqu'elles sont directement liées à l'activité professionnelle et raisonnables au regard de la taille et du secteur de l'entreprise. Toutefois, elles font l'objet d'une attention particulière lors des contrôles fiscaux. Il est recommandé de les documenter soigneusement (nature de la réunion, participants, objectif commercial).
Les véhicules de tourisme
L'amortissement des véhicules de tourisme est plafonné fiscalement. Au-delà d'un certain seuil de valeur d'acquisition, la fraction d'amortissement excédant le plafond légal est réintégrée dans le résultat fiscal. De même, les frais de carburant et d'entretien liés à un véhicule de tourisme utilisé à des fins mixtes peuvent faire l'objet d'un retraitement.
Les charges relatives aux exercices antérieurs
En principe, une charge doit être déduite au titre de l'exercice auquel elle se rattache. Une charge comptabilisée tardivement sur un exercice antérieur peut être rejetée ou nécessiter une réclamation spécifique.
Conseil LegalStation :Avant de comptabiliser une charge inhabituellement élevée ou d'une nature particulière (prime exceptionnelle, frais de conseil important, avance en compte courant rémunérée), consultez un expert-comptable ou un conseiller fiscal. Une analyse préalable vous permettra de sécuriser la déductibilité de cette dépense et d'éviter un redressement lors d'un contrôle. LegalStation.ma peut vous orienter vers les bons interlocuteurs pour accompagner votre entreprise.
Comment sécuriser la déductibilité de vos charges au quotidien ?
- Exiger systématiquement des factures conformes pour chaque dépense professionnelle
- Séparer rigoureusement les dépenses professionnelles et personnelles, notamment pour les dirigeants
- Documenter la finalité professionnelle des dépenses sensibles (notes de frais, comptes rendus de réunion)
- Respecter les règles de rattachement comptable à l'exercice concerné
- Effectuer un suivi régulier avec votre expert-comptable avant la clôture de chaque exercice
- Conserver tous les justificatifs pendant la durée légale de prescription fiscale
Questions fréquentes
Un loyer versé à un associé est-il déductible ?
Oui, sous conditions. Le loyer doit correspondre à un loyer de marché, être formalisé par un contrat de bail régulier et justifié par une utilisation réelle du bien dans l'intérêt de l'entreprise. Un loyer manifestement excessif peut être partiellement rejeté par l'administration fiscale lors d'un contrôle.
Les frais de déplacement à l'étranger sont-ils déductibles ?
Oui, dès lors qu'ils sont engagés dans l'intérêt de l'activité professionnelle (prospection commerciale, conférence, réunion avec un partenaire) et justifiés par des documents probants. Il est fortement conseillé de conserver billets d'avion, notes d'hôtel et tout document attestant de la finalité professionnelle du déplacement.
Une pénalité de retard payée à un fournisseur est-elle déductible ?
Contrairement aux pénalités fiscales et douanières exclues par le CGI, les pénalités contractuelles versées à des fournisseurs dans le cadre de relations commerciales sont en principe déductibles car elles constituent des charges liées à l'activité. Il convient cependant de les justifier par le contrat ou la facture correspondante.
Peut-on déduire les frais de formation du dirigeant ?
Oui, les frais de formation professionnelle directement liés à l'activité exercée sont déductibles. Une formation sans lien avec l'objet social de l'entreprise serait en revanche susceptible d'être requalifiée en avantage personnel non déductible.
Que risque-t-on si l'administration rejette une charge lors d'un contrôle ?
La charge rejetée est réintégrée dans le résultat fiscal, ce qui entraîne un supplément d'imposition assorti de majorations et pénalités de retard. Selon la nature du rejet, des sanctions plus importantes peuvent être appliquées en cas de mauvaise foi avérée. D'où l'importance d'une documentation rigoureuse et d'un suivi comptable régulier.
Checklist
- Identifier vos charges courantes :recenser toutes les catégories de dépenses engagées par votre entreprise au cours de l'exercice
- Vérifier le lien avec l'activité :s'assurer que chaque dépense a un objectif professionnel documentable
- Collecter les justificatifs :exiger et conserver les factures, contrats, bons de commande et notes de frais
- Contrôler la comptabilisation :vérifier que chaque charge est rattachée à l'exercice correspondant
- Identifier les charges sensibles :repérer les dépenses soumises à plafond ou à conditions spécifiques (intérêts en compte courant, amortissement des véhicules, dons)
- Exclure les charges non déductibles :retirer du résultat fiscal toute dépense expressément exclue par le CGI
- Effectuer les réintégrations nécessaires :procéder aux retraitements fiscaux obligatoires avant de déposer votre déclaration
- Consulter votre expert-comptable :faire valider le traitement fiscal des charges inhabituelles ou significatives
- Archiver pendant la durée légale :conserver l'ensemble des justificatifs pour couvrir la période de prescription fiscale
Conclusion
La maîtrise des charges déductibles est un levier fiscal concret et légal pour réduire votre base imposable et améliorer la rentabilité nette de votre entreprise. Comprendre quelles dépenses sont admises, à quelles conditions et comment les documenter correctement vous permettra d'aborder chaque exercice comptable et chaque contrôle fiscal avec sérénité. À l'inverse, une approche approximative expose votre entreprise à des redressements qui auraient pu être évités avec un minimum de rigueur et d'anticipation.
Si vous souhaitez aller plus loin dans l'optimisation fiscale de votre entreprise ou sécuriser vos pratiques comptables, LegalStation.ma met à votre disposition des ressources pratiques et des guides adaptés au contexte marocain. N'hésitez pas à explorer notre blog ou à contacter un professionnel pour un accompagnement personnalisé.
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
Commentaires
Soyez le premier à commenter cet article.