
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
Introduction
Vous avez créé votre entreprise, développé votre activité et dégagé des bénéfices. Vient alors une question que tout associé ou dirigeant finit par se poser : comment distribuer ces bénéfices ? Quelle est la fiscalité applicable aux dividendes au Maroc ? Quelles sont les étapes légales à respecter avant de procéder à un versement ? Et surtout, quelles erreurs peuvent coûter cher à l'entreprise comme à ses associés ?
La distribution de dividendes est une opération encadrée à la fois par le droit des sociétés et par la fiscalité marocaine. Elle ne se résume pas à un simple virement bancaire vers les comptes des associés. Elle implique des formalités précises, des retenues à la source obligatoires et des déclarations à effectuer dans les délais. Mal maîtrisée, elle expose l'entreprise à des redressements fiscaux et les dirigeants à des responsabilités personnelles.
Ce guide complet publié par LegalStation.ma vous explique en détail le mécanisme de distribution des dividendes au Maroc, la fiscalité applicable, les obligations légales et les bonnes pratiques à adopter pour distribuer vos bénéfices en toute conformité.
Qu'est-ce qu'un dividende au Maroc ?
Undividendeest la part des bénéfices d'une société distribuée à ses associés ou actionnaires, en proportion de leur participation au capital social. Il constitue la rémunération du capital investi dans l'entreprise.
Au Maroc, les dividendes peuvent être distribués par différentes formes de sociétés : SARL, SA, SAS, et autres sociétés soumises à l'impôt sur les sociétés (IS). Les dividendes sont distincts de la rémunération du gérant ou des salaires versés aux dirigeants.
Dividende vs rémunération du dirigeant
Il est important de ne pas confondre ces deux notions. La rémunération du gérant est une charge déductible du résultat imposable de la société. Le dividende, lui, est prélevé sur le bénéficeaprès impôt sur les sociétés. Les deux ont des traitements fiscaux différents et répondent à des logiques distinctes.
Les conditions légales pour distribuer des dividendes
Avant toute distribution, plusieurs conditions doivent être réunies. Les ignorer peut rendre la distribution nulle ou exposer les dirigeants à des poursuites.
L'existence d'un bénéfice distribuable
La loi marocaine impose que les dividendes soient prélevés sur unbénéfice distribuable. Ce bénéfice est calculé à partir du résultat net de l'exercice, duquel on déduit les pertes antérieures et la dotation obligatoire à la réserve légale.
La réserve légale doit être dotée à hauteur de 5 % du bénéfice net jusqu'à ce qu'elle atteigne 10 % du capital social pour les SARL, et 10 % jusqu'à 33 % du capital pour les SA. Tant que ce seuil n'est pas atteint, la dotation est obligatoire avant toute distribution.
La décision de l'assemblée générale
La distribution de dividendes doit être approuvée par les associés réunis enassemblée générale ordinaire. C'est cette assemblée qui approuve les comptes annuels et décide, le cas échéant, de la distribution des bénéfices. Aucune distribution ne peut intervenir sans cette décision formelle, matérialisée par un procès-verbal signé.
Le délai de versement
Une fois la décision prise en assemblée générale, les dividendes doivent être mis en paiement dans un délai raisonnable. La loi prévoit généralement un délai maximum de neuf mois après la clôture de l'exercice pour procéder à la distribution effective, sauf prolongation autorisée par décision de justice.
La fiscalité des dividendes au Maroc
La fiscalité des dividendes est l'un des points les plus sensibles pour les entrepreneurs. Elle repose principalement sur un mécanisme deretenue à la sourceopérée par la société distributrice.
Le taux de retenue à la source
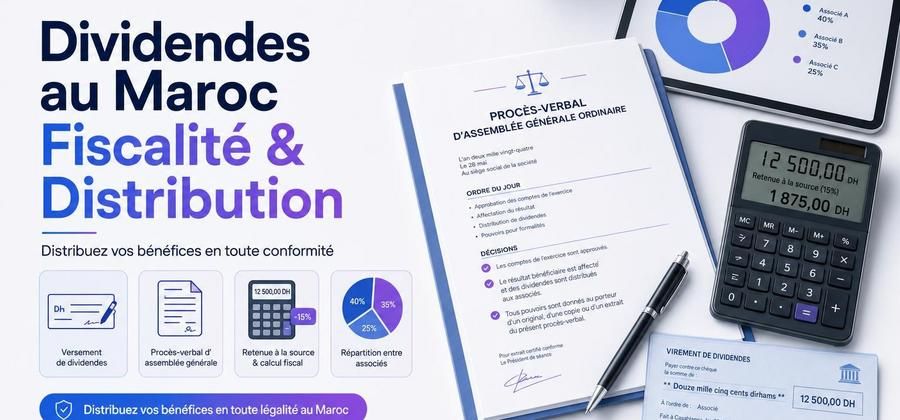
Au Maroc, les dividendes versés à des personnes physiques résidentes sont soumis à une retenue à la source au titre de l'impôt sur le revenu (IR). Le taux applicable est de15 %sur le montant brut des dividendes distribués.
Ce taux est libératoire, ce qui signifie que le bénéficiaire n'a pas à intégrer ces revenus dans sa déclaration globale de revenus, à condition que la retenue ait bien été opérée et versée au Trésor.
Les dividendes versés à des personnes morales
Lorsque les dividendes sont versés à une société résidente au Maroc, ils bénéficient d'un abattement important dans le cadre du régime mère-fille, à condition que la société mère détienne une participation significative dans la filiale. Dans ce cas, les dividendes perçus sont en grande partie exonérés d'IS afin d'éviter une double imposition économique.
Les dividendes versés à des non-résidents
Lorsque le bénéficiaire est une personne physique ou morale non résidente au Maroc, la retenue à la source s'applique également. Le taux peut être réduit en application des conventions fiscales de non-double imposition signées entre le Maroc et le pays de résidence du bénéficiaire. Il convient de vérifier la convention applicable selon la situation.
Le versement de la retenue au Trésor
La société distributrice est responsable de la collecte et du reversement de la retenue à la source à l'administration fiscale. Ce versement doit intervenir dans le mois suivant la mise en paiement des dividendes. Le non-respect de ce délai expose la société à des pénalités et majorations.
La procédure de distribution pas à pas
Étape 1 : Clôture des comptes et établissement des états financiers
La distribution ne peut intervenir qu'après l'arrêté des comptes de l'exercice. Les états financiers doivent être préparés par le comptable ou l'expert-comptable de la société et approuvés par les organes compétents.
Étape 2 : Convocation et tenue de l'assemblée générale ordinaire
Les associés doivent être convoqués dans les formes légales pour approuver les comptes et statuer sur l'affectation du résultat. Le procès-verbal de cette assemblée doit mentionner explicitement la décision de distribution et le montant des dividendes alloués à chaque associé.
Étape 3 : Calcul de la retenue à la source
Avant tout versement, la société doit calculer le montant de la retenue à la source applicable selon le profil de chaque bénéficiaire (résident, non-résident, personne physique ou morale).
Étape 4 : Versement des dividendes nets aux associés
Les associés perçoivent le montant net, c'est-à-dire le dividende brut diminué de la retenue à la source. Ce versement doit être documenté et tracé dans la comptabilité de la société.
Étape 5 : Déclaration et reversement de la retenue à l'administration fiscale
La société doit déclarer et reverser la retenue à la source collectée auprès de la Direction Générale des Impôts dans le délai légal. Cette déclaration s'effectue via les formulaires prévus à cet effet, et peut désormais être réalisée en ligne sur le portail de la DGI.
Conseil LegalStation :Ne négligez jamais la documentation de votre assemblée générale. Un procès-verbal mal rédigé, incomplet ou absent peut fragiliser toute la procédure de distribution et exposer la société à un redressement fiscal. Faites rédiger ou vérifier vos procès-verbaux par un professionnel avant toute distribution de dividendes.
Les erreurs fréquentes à éviter
- Distribuer avant l'approbation des comptes :toute distribution sans assemblée générale régulière est irrégulière et peut être requalifiée.
- Oublier la dotation à la réserve légale :cette obligation prime sur la distribution aux associés tant que le seuil légal n'est pas atteint.
- Ne pas opérer la retenue à la source :la société reste responsable même si elle omet de prélever la retenue. Elle devra la payer de sa propre trésorerie avec des pénalités.
- Confondre dividendes et avances en compte courant :les avances consenties aux associés ne sont pas des dividendes et ont un traitement fiscal différent.
- Distribuer en l'absence de bénéfice distribuable :c'est une distribution fictive, susceptible d'engager la responsabilité pénale des dirigeants.
Optimisation fiscale et dividendes : ce que permet la loi
Il n'existe pas de stratégie miracle pour éviter la fiscalité des dividendes, mais il est possible d'optimiser légalement la rémunération globale du dirigeant-associé en jouant sur la combinaison entre salaire, dividendes et autres mécanismes autorisés.
Par exemple, un dirigeant qui se verse une rémunération trop faible pour maximiser les dividendes doit être conscient que les dividendes ne génèrent pas de droits à la retraite ni de couverture sociale au même titre qu'un salaire. L'arbitrage entre les deux modes de rémunération doit donc tenir compte de la situation personnelle du dirigeant, de ses besoins en protection sociale et des taux d'imposition effectifs dans chaque cas.
Une consultation avec un expert-comptable ou un conseiller fiscal est recommandée avant de définir la politique de distribution de votre société.
Questions fréquentes
Peut-on distribuer des dividendes en cours d'année, avant la clôture de l'exercice ?
En principe, les dividendes sont distribués après la clôture de l'exercice et l'approbation des comptes. Certaines formes sociales permettent des acomptes sur dividendes sous conditions strictes, notamment l'existence d'un bénéfice intermédiaire constaté. Cette pratique doit être encadrée juridiquement et comptablement pour éviter tout risque de requalification.
Que se passe-t-il si la société distribue des dividendes sans bénéfice réel ?
Il s'agit d'une distribution de dividendes fictifs, expressément interdite par la loi. Les dirigeants ayant autorisé une telle distribution s'exposent à des sanctions pénales. Les sommes versées peuvent être réclamées en remboursement aux associés de mauvaise foi.
La retenue à la source sur dividendes est-elle déductible pour le bénéficiaire ?
Pour les personnes physiques résidentes, la retenue à la source de 15 % est libératoire : elle solde définitivement l'impôt dû sur ces revenus. Le bénéficiaire n'a donc pas à les réintégrer dans sa déclaration globale d'IR, et ne peut pas non plus déduire la retenue d'un autre impôt.
Les dividendes perçus par une société marocaine auprès d'une filiale sont-ils imposables ?
Les dividendes reçus par une société mère de sa filiale bénéficient d'un régime d'exonération partielle destiné à éviter la double imposition économique. Les conditions et modalités de ce régime doivent être vérifiées avec un expert fiscal selon la structure capitalistique concernée.
Faut-il déposer une déclaration spécifique pour les dividendes versés ?
Oui. La société distributrice doit déclarer les retenues à la source opérées sur les dividendes auprès de la Direction Générale des Impôts, via les formulaires appropriés et dans les délais légaux. Cette déclaration est distincte de la déclaration de résultat fiscal annuel.
Checklist
- Avant la distribution
- Vérifier l'existence d'un bénéfice net distribuable après dotation à la réserve légale
- S'assurer que les comptes annuels ont été arrêtés et certifiés
- Convoquer l'assemblée générale ordinaire dans les formes légales
- Rédiger un ordre du jour mentionnant l'approbation des comptes et l'affectation du résultat
- Préparer le projet de résolution de distribution et le montant par associé
- Lors de la distribution
- Tenir l'assemblée générale et consigner les décisions dans un procès-verbal signé
- Calculer la retenue à la source applicable pour chaque associé
- Verser les dividendes nets aux associés selon les modalités décidées
- Comptabiliser l'opération correctement dans les livres de la société
- Après la distribution
- Déclarer la retenue à la source auprès de la DGI dans le délai légal
- Reverser le montant de la retenue au Trésor
- Archiver le procès-verbal, les relevés de paiement et les déclarations fiscales
- Vérifier la conformité avec les éventuelles conventions fiscales internationales si des associés non-résidents sont concernés
Conclusion
La distribution de dividendes au Maroc est une opération qui mérite une attention rigoureuse, tant sur le plan juridique que fiscal. Elle suppose la réunion de conditions légales précises, le respect d'une procédure formelle via l'assemblée générale, et l'application correcte de la retenue à la source avant tout versement. Mal préparée, elle expose la société à des redressements et les dirigeants à des responsabilités personnelles. Bien exécutée, elle constitue un levier légitime et efficace pour rémunérer le capital investi dans votre entreprise.
Si vous souhaitez distribuer des dividendes dans le respect total de la loi marocaine, ou si vous avez des questions sur la fiscalité applicable à votre situation, LegalStation.ma met à votre disposition des ressources pratiques et des experts pour vous accompagner. Ne laissez pas une procédure mal maîtrisée compromettre le fruit de votre travail.
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
Commentaires
Soyez le premier à commenter cet article.