
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
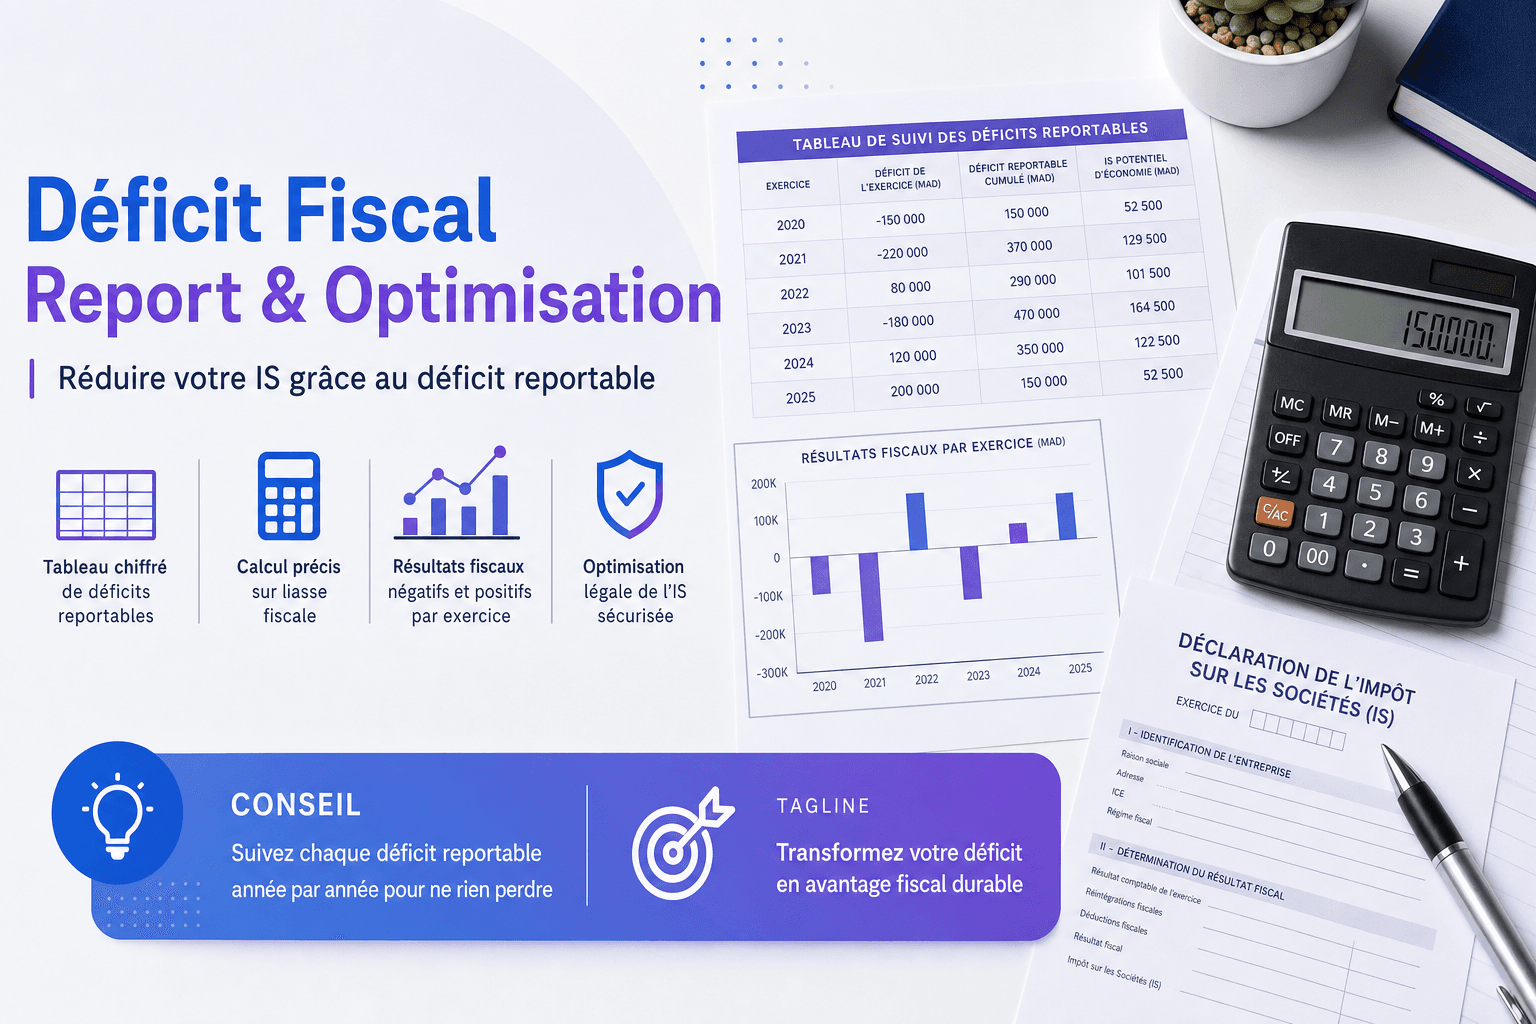
Votre entreprise a clôturé l'exercice avec un résultat négatif ? Vous vous demandez si cette perte est définitivement perdue ou si elle peut vous servir fiscalement les années suivantes ? Combien de temps dispose-t-on pour imputer un déficit sur les bénéfices futurs ? Et comment éviter de laisser filer un avantage fiscal souvent mal compris par les dirigeants ?
Le déficit fiscal est une réalité que de nombreuses entreprises marocaines traversent, notamment en phase de démarrage, lors d'une crise sectorielle ou après un investissement lourd. Pourtant, ce déficit n'est pas une simple perte sèche : le droit fiscal marocain prévoit un mécanisme dereport déficitairequi permet, sous certaines conditions, d'imputer ce déficit sur les bénéfices des exercices suivants et de réduire ainsi l'impôt dû. Encore faut-il savoir en faire usage correctement.
Ce guide complet publié par LegalStation.ma vous explique en détail le fonctionnement du déficit fiscal au Maroc, les règles d'imputation, les limites à connaître et les bonnes pratiques pour optimiser votre situation fiscale de manière légale et éclairée.
Qu'est-ce que le déficit fiscal au Maroc ?
Ledéficit fiscalcorrespond à la situation dans laquelle le résultat fiscal d'une entreprise, calculé selon les règles de détermination de la base imposable à l'Impôt sur les Sociétés (IS), est négatif à la clôture d'un exercice comptable.
Il ne faut pas confondre le déficit fiscal avec le déficit comptable. Une entreprise peut afficher un résultat comptable bénéficiaire mais un résultat fiscal déficitaire — ou l'inverse — en fonction des retraitements fiscaux appliqués (réintégrations de charges non déductibles, déductions autorisées, amortissements, etc.).
Déficit comptable vs déficit fiscal
Le résultat comptable est déterminé selon les règles du Plan Comptable Général Marocain (PCGM). Le résultat fiscal, lui, est obtenu en partant du résultat comptable auquel on ajoute les charges non déductibles fiscalement et on retranche les produits non imposables. C'est ce résultat fiscal qui sert de base au calcul de l'IS — et c'est lui qui peut générer un déficit fiscal reportable.
Le mécanisme de report déficitaire au Maroc
Le Code Général des Impôts (CGI) marocain permet aux entreprises soumises à l'IS dereporter leur déficit fiscalsur les exercices bénéficiaires suivants. Ce mécanisme est encadré par des règles précises qu'il est impératif de respecter pour en bénéficier légalement.
Durée de report autorisée
Le report déficitaire est limité dans le temps. En règle générale, le déficit d'un exercice peut être imputé sur les bénéfices desquatre exercices suivants. Au-delà de ce délai, la fraction de déficit non imputée est définitivement perdue et ne peut plus être utilisée pour réduire la base imposable.
Il est donc essentiel de suivre année après année l'état des déficits reportables, leur année d'origine et leur montant résiduel, afin de ne pas laisser expirer un avantage fiscal non utilisé.
Exception : les amortissements différés
Une distinction importante existe entre les déficits ordinaires et les amortissements comptabilisés en période déficitaire. Lesamortissements fiscalement différés— c'est-à-dire les dotations aux amortissements non imputées faute de bénéfice suffisant — bénéficient quant à eux d'un reportillimité dans le temps. Cette règle constitue un avantage considérable pour les entreprises à forte intensité capitalistique (industrie, transport, immobilier, etc.) qui investissent lourdement dès leur création.
Concrètement, cela signifie que même si le délai de quatre ans est dépassé, la partie du déficit correspondant à des amortissements différés reste imputable sur les bénéfices futurs sans limitation temporelle.
Comment fonctionne l'imputation du déficit fiscal en pratique ?
L'imputation du déficit sur les bénéfices futurs obéit à une logique d'ordre chronologique : on impute en priorité les déficits les plus anciens, afin de ne pas laisser expirer ceux dont la durée de report arrive à échéance.
Ordre d'imputation
- Le déficit le plus ancien est imputé en premier.
- L'imputation s'effectue jusqu'à épuisement du bénéfice ou du déficit reportable.
- Si le bénéfice est insuffisant pour absorber l'ensemble des déficits reportables, le solde est reporté sur l'exercice suivant, dans la limite du délai restant.
Exemple illustratif
Supposons qu'une SARL marocaine clôture les exercices suivants :
Dans cet exemple, l'entreprise a pu neutraliser une grande partie de ses bénéfices grâce au report déficitaire, réduisant ainsi significativement son IS pendant deux exercices consécutifs.
Déficit fiscal et Cotisation Minimale (CM)
Un point souvent méconnu par les dirigeants : même en situation de déficit fiscal, une entreprise soumise à l'IS reste redevable de laCotisation Minimale. La CM est due dès lors que le chiffre d'affaires ou certains produits atteignent un seuil minimal, indépendamment du résultat fiscal. Elle ne peut pas être neutralisée par le report déficitaire.
La CM constitue donc un plancher d'imposition que le mécanisme de report déficitaire ne supprime pas. Il convient d'en tenir compte dans la gestion de trésorerie, même lors des exercices déficitaires.
Conditions et limites à connaître
Continuité d'exploitation et changement d'activité
Le report déficitaire est lié à la continuité de l'entreprise et de son activité. En cas dechangement substantiel d'activité, de fusion, ou de restructuration significative, les droits au report déficitaire peuvent être remis en question. Il est conseillé de consulter un expert fiscal avant toute opération de restructuration pour sécuriser le traitement du déficit existant.
Obligation de comptabilisation régulière
Le déficit fiscal doit être constaté dans une comptabilité régulière et sincère. Toute irrégularité comptable peut conduire à la remise en cause du report déficitaire par l'administration fiscale lors d'un contrôle. La tenue d'une comptabilité rigoureuse est donc une condition indispensable à l'utilisation de cet avantage.
Déclaration fiscale et suivi administratif
Le report déficitaire doit être clairement mentionné dans ladéclaration fiscale annuellede l'IS. Un tableau de suivi des déficits reportables doit être tenu à jour, indiquant pour chaque exercice d'origine le montant du déficit initial, les imputations effectuées et le solde disponible. Ce document est indispensable en cas de contrôle fiscal.
Conseil LegalStation :Ne vous contentez pas de mentionner le report déficitaire dans votre liasse fiscale sans en assurer le suivi rigoureux. Tenez un tableau actualisé année après année, indiquant l'exercice d'origine de chaque déficit, son montant, les imputations successives et la date d'expiration du droit au report. Cette discipline administrative peut vous faire économiser des dizaines de milliers de dirhams sur plusieurs années et vous éviter tout redressement en cas de contrôle fiscal. LegalStation.ma peut vous accompagner dans la structuration de ce suivi.
Stratégies pour tirer parti du déficit fiscal
Anticiper les exercices bénéficiaires
Si votre entreprise prévoit un exercice fortement bénéficiaire, assurez-vous que vos déficits reportables sont bien documentés et prêts à être imputés. Ne laissez pas expirer des déficits faute d'un suivi administratif défaillant.
Optimiser le timing des investissements
Dans certains cas, il peut être judicieux d'anticiper ou de décaler des investissements generateurs d'amortissements pour maximiser l'effet fiscal du report déficitaire. Cette optimisation doit cependant s'inscrire dans une stratégie cohérente avec les besoins réels de l'entreprise, et non uniquement dans une logique fiscale.
Séparer clairement les amortissements différés des déficits ordinaires
Étant donné que les amortissements différés bénéficient d'un report illimité, il est dans votre intérêt de les identifier et de les isoler clairement dans votre comptabilité fiscale. Cette distinction peut s'avérer déterminante pour les entreprises dont la durée de vie des déficits ordinaires approche de son terme.
Questions fréquentes
Un déficit fiscal peut-il être reporté indéfiniment au Maroc ?
Non. Le déficit fiscal ordinaire est reportable sur les quatre exercices suivants uniquement. Passé ce délai, la fraction non imputée est définitivement perdue. Seuls les amortissements différés comptabilisés en période déficitaire bénéficient d'un report illimité dans le temps.
La Cotisation Minimale est-elle due même en cas de déficit fiscal ?
Oui. La Cotisation Minimale est due indépendamment du résultat fiscal, dès lors que l'entreprise réalise un chiffre d'affaires ou des produits atteignant le seuil prévu par le CGI. Le déficit fiscal ne permet pas d'échapper à la CM.
Le report déficitaire s'applique-t-il aussi aux personnes physiques soumises à l'IR ?
Les règles de report déficitaire varient selon le régime fiscal. Pour les entreprises soumises à l'IS, le mécanisme est clairement encadré par le CGI. Pour les personnes physiques relevant de l'IR (régime du résultat net réel ou simplifié), des règles spécifiques s'appliquent selon la catégorie de revenus professionnels concernée. Il est recommandé de consulter un expert fiscal pour connaître les règles applicables à votre situation.
Que se passe-t-il en cas de fusion ou d'absorption de la société déficitaire ?
En cas de fusion ou d'absorption, le sort des déficits reportables de la société absorbée dépend des conditions de l'opération et des dispositions fiscales applicables. Dans certains cas, les déficits peuvent être transférés à la société absorbante, mais cela requiert une analyse juridique et fiscale préalable pour éviter tout redressement.
Faut-il une mention spéciale dans la déclaration fiscale pour bénéficier du report déficitaire ?
Oui. Le report déficitaire doit être explicitement déclaré dans la liasse fiscale annuelle, dans les cases prévues à cet effet. Une omission dans la déclaration peut compliquer son utilisation lors des exercices suivants et fragiliser votre position en cas de contrôle fiscal.
Checklist
- Identifier le déficit fiscal de l'exercice: vérifier que le résultat fiscal (et non seulement comptable) est négatif après tous les retraitements fiscaux.
- Distinguer déficit ordinaire et amortissements différés: les isoler dans la comptabilité fiscale pour appliquer les règles de report adaptées.
- Mentionner le déficit dans la déclaration fiscale annuelle: renseigner correctement les cases dédiées dans la liasse IS.
- Créer un tableau de suivi des déficits reportables: indiquer l'exercice d'origine, le montant initial, les imputations successives, le solde disponible et la date d'expiration.
- Imputer en priorité les déficits les plus anciens: respecter l'ordre chronologique lors des exercices bénéficiaires.
- Anticiper les exercices bénéficiaires: planifier l'imputation pour ne pas laisser expirer des déficits disponibles.
- Vérifier la Cotisation Minimale due: même en déficit, s'assurer du provisionnement de la CM dans la trésorerie.
- Consulter un expert fiscal avant toute restructuration: fusion, cession, changement d'activité — vérifier l'impact sur les droits au report déficitaire.
- Conserver tous les justificatifs comptables et fiscaux: en cas de contrôle, la comptabilité doit être régulière et sincère pour que le report soit opposable à l'administration.
Conclusion
Le déficit fiscal n'est pas une fatalité : correctement géré, il constitue un véritable levier d'optimisation fiscale légale pour les entreprises marocaines. Le mécanisme de report déficitaire prévu par le Code Général des Impôts permet d'alléger la charge d'IS lors des exercices rentables qui suivent une période difficile — à condition de respecter les délais, de tenir une comptabilité rigoureuse et d'assurer un suivi administratif sans faille. La distinction entre déficits ordinaires et amortissements différés est notamment un point technique que peu de dirigeants maîtrisent, alors qu'elle peut générer des économies fiscales substantielles sur le long terme.
Si vous souhaitez mieux comprendre votre situation fiscale, optimiser le report de vos déficits ou sécuriser vos déclarations, LegalStation.ma met à votre disposition des ressources et des conseils adaptés aux réalités des entreprises marocaines. Prendre le temps d'analyser votre position fiscale dès maintenant, c'est éviter des opportunités manquées et des redressements évitables demain.
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
Commentaires
Soyez le premier à commenter cet article.