
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
Introduction
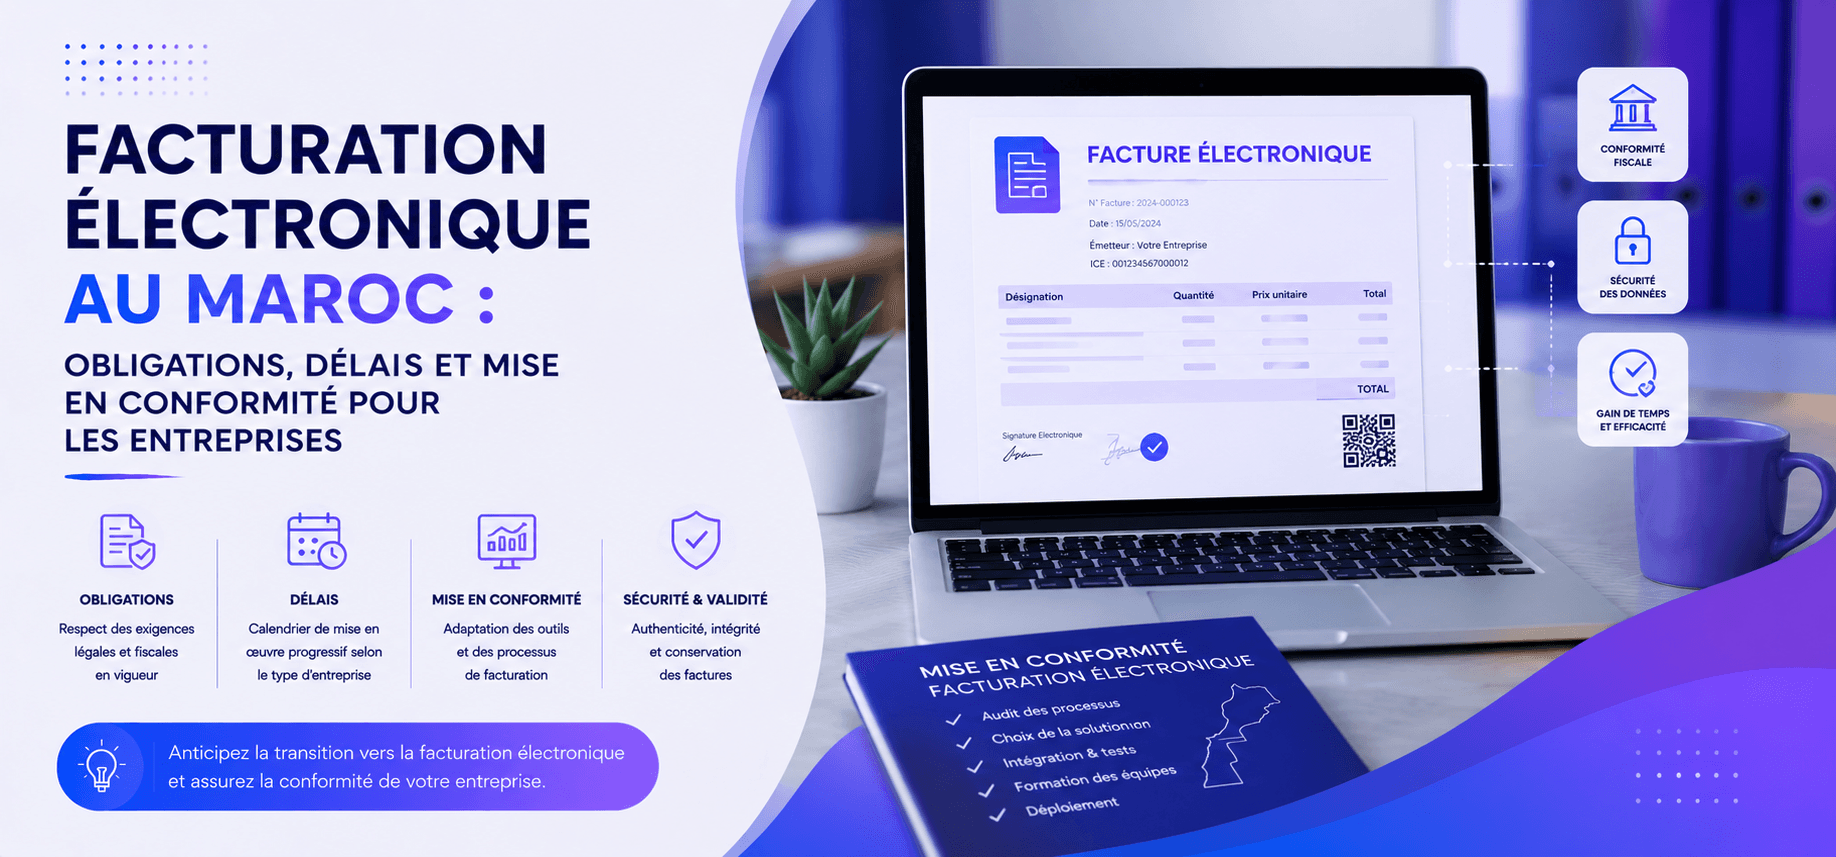
Votre entreprise est-elle prête pour la dématérialisation de la facturation ? Devez-vous obligatoirement émettre des factures électroniques à partir d'une certaine date ? Quels sont les formats acceptés par l'administration fiscale marocaine et quels risques prenez-vous en cas de non-conformité ? Ces questions agitent de nombreux dirigeants de PME et de grandes entreprises au Maroc depuis que la réforme de la facturation électronique a commencé à prendre forme dans le cadre des lois de finances récentes.
La facturation, qu'elle soit papier ou numérique, est le nerf de la guerre comptable et fiscale de toute entreprise. Elle conditionne la déductibilité de la TVA, la reconnaissance des charges et la crédibilité de votre entreprise vis-à-vis de l'administration fiscale (DGI). Pourtant, de nombreux entrepreneurs marocains continuent d'émettre des factures non conformes, sans mentions obligatoires, ou de confondre simple scan d'une facture papier et véritable facture électronique au sens légal du terme.
Ce guide complet, rédigé par l'équipe deLegalStation.ma, vous explique tout ce que vous devez savoir sur la facturation électronique au Maroc : le cadre légal actuel, les obligations concrètes, la procédure de mise en place, les risques fiscaux et les bonnes pratiques pour sécuriser votre activité dès aujourd'hui.
La facturation électronique au Maroc : contexte et cadre légal
Qu'est-ce qu'une facture électronique au sens légal ?
Une facture électronique n'est pas simplement une facture Word ou Excel envoyée par email, ni le scan d'une facture papier. Au sens légal et fiscal, une facture électronique est un document structuré, émis et reçu sous format numérique, garantissant trois propriétés fondamentales : l'authenticité de son origine (on sait qui l'a émise), l'intégrité de son contenu (le document n'a pas été altéré) et sa lisibilité tout au long de sa durée de conservation légale.
Au Maroc, le cadre général de la facturation est défini principalement par leCode Général des Impôts (CGI)et leCode de commerce. La réglementation impose à toute entreprise assujettie à la TVA d'émettre des factures comportant des mentions obligatoires précises, que ces factures soient papier ou électroniques. La loi de finances 2024 a renforcé les dispositifs relatifs à la facturation en préparant le terrain pour une généralisation progressive de la facturation électronique, en s'inspirant des réformes menées dans d'autres pays (France, Maroc, Tunisie).
Où en est le Maroc sur la facturation électronique obligatoire ?
Il est important d'être honnête sur ce point : à la date de rédaction de cet article, le Maroc n'a pas encore déployé un système de facturation électronique obligatoire généralisé et opérationnel comparable au modèle français (plateforme Chorus Pro) ou au modèle brésilien (NF-e). Les annonces et orientations législatives vont clairement dans ce sens, mais les modalités d'application pratique, les plateformes agréées et les calendriers d'entrée en vigueur par catégorie d'entreprise sont encore en cours de finalisation par la Direction Générale des Impôts (DGI).
Cela ne signifie pas que vous devez attendre pour agir. Au contraire, les entreprises qui anticipent cette transition sont celles qui évitent les redressements fiscaux, les retards de remboursement TVA et les pénalités. Voici ce que vous devez maîtriser dès maintenant.
Les mentions obligatoires sur toute facture au Maroc
Les mentions légales incontournables
Que votre facture soit papier ou électronique, le CGI impose un ensemble de mentions obligatoires dont l'absence peut entraîner le rejet de la déductibilité de la TVA lors d'un contrôle fiscal. Ces mentions comprennent notamment :
- Le nom, la raison sociale et l'adresse du fournisseur
- L'identifiant fiscal (IF) du fournisseur
- Le numéro d'inscription à la taxe professionnelle (TP) et le numéro ICE (Identifiant Commun de l'Entreprise)
- Le numéro de registre de commerce (RC) pour les sociétés commerciales
- La date d'émission de la facture
- Un numéro de facture séquentiel et unique
- La désignation précise des biens ou services vendus
- La quantité, le prix unitaire hors taxe et le montant total HT
- Le taux de TVA applicable et le montant de TVA correspondant
- Le montant total TTC
- Les coordonnées de l'acheteur (nom, adresse, IF et ICE si assujetti à la TVA)
Cas particulier des factures entre professionnels (B2B)
Dans les transactions entre entreprises, la facture est à la fois un document commercial et un justificatif fiscal. L'acheteur a besoin d'une facture conforme pour déduire la TVA en amont. Une facture incomplète ou non conforme se traduit directement par un risque de redressement pour l'acheteur, mais aussi pour le vendeur si l'administration considère que la transaction n'est pas suffisamment documentée.
Passer à la facturation électronique : méthode et étapes pratiques
Étape 1 : Choisir le bon outil de facturation
La première étape concrète est le choix d'un logiciel ou d'une solution de facturation adaptée à votre taille et à votre secteur. Les critères à évaluer sont les suivants : la conformité aux exigences du CGI marocain (mentions obligatoires, gestion des taux de TVA à 7 %, 10 %, 14 % et 20 %), la capacité à générer des fichiers structurés (PDF/A, XML ou autre format standardisé), la traçabilité et la numérotation automatique des factures, et la possibilité d'archivage sécurisé.
Plusieurs solutions existent sur le marché marocain, allant des ERP internationaux (SAP, Sage, Odoo) aux solutions locales SaaS adaptées aux PME. L'essentiel est que la solution retenue permette de garantir l'intégrité et l'authenticité des documents émis.
Étape 2 : Mettre en place une signature électronique ou un processus d'authentification
Pour qu'une facture électronique soit opposable sur le plan fiscal, son authenticité doit être garantie. Les moyens reconnus incluent la signature électronique qualifiée (un certificat numérique émis par une autorité de certification reconnue), ou un système d'échange de données informatisées (EDI) entre partenaires commerciaux avec protocole d'accord documenté. Au Maroc, le cadre de la signature électronique est régi par laloi n°53-05 relative à l'échange électronique de données juridiques, qui reconnaît la valeur juridique des documents signés électroniquement sous certaines conditions.
Étape 3 : Organiser la conservation et l'archivage légal
Le CGI impose une durée de conservation des documents comptables et fiscaux de10 ans. Pour les factures électroniques, cette conservation doit garantir que le document reste lisible, intègre et accessible pendant toute cette durée. Cela implique des solutions de stockage sécurisé (cloud certifié, serveurs redondants) et une politique d'archivage documentée. Attention : simplement stocker des PDF dans votre boîte email ou sur un disque dur non sauvegardé ne constitue pas une conservation légalement conforme.
Étape 4 : Former vos équipes et adapter vos processus internes
La conformité à la facturation électronique ne se réduit pas à un outil technique. Elle implique une évolution des habitudes de travail : formation des équipes comptables et commerciales, mise à jour des procédures internes de validation des factures fournisseurs, et communication auprès de vos clients et fournisseurs sur vos nouvelles modalités de facturation.
Les risques fiscaux liés à une facturation non conforme
Rejet de la déductibilité de la TVA
C'est le risque le plus immédiat et le plus coûteux. Lors d'un contrôle fiscal, si vos factures d'achats ou de ventes présentent des irrégularités (mentions manquantes, numérotation non séquentielle, factures non datées ou sans identifiant fiscal), l'administration peut remettre en cause la déductibilité de la TVA en amont. Cela génère un rappel de TVA majoré de pénalités de retard pouvant s'avérer très significatives.
Redressement sur l'IS ou l'IR
Une facture non conforme peut également être rejetée comme justificatif de charge déductible pour le calcul de l'impôt sur les sociétés (IS) ou de l'impôt sur le revenu (IR) des personnes physiques soumises au régime réel. L'administration peut alors réintégrer ces charges dans le résultat imposable, entraînant un supplément d'impôt.
Difficultés dans les procédures de remboursement TVA
Les entreprises exportatrices ou celles bénéficiant de régimes d'exonération demandent régulièrement le remboursement de leur crédit de TVA à la DGI. Une facturation non conforme est systématiquement un motif de blocage ou de rejet partiel de ces demandes de remboursement.
Questions fréquentes
Un simple PDF envoyé par email est-il considéré comme une facture électronique valide au Maroc ?
Pas automatiquement. Un PDF envoyé par email peut être reconnu comme facture électronique valide si son authenticité, son intégrité et sa lisibilité sont garanties, par exemple via une signature électronique qualifiée. En revanche, un simple scan d'une facture papier ou un PDF sans dispositif de sécurisation ne répond pas aux exigences d'une facture électronique au sens légal. Il est conseillé de systématiser la signature électronique ou d'utiliser un logiciel de facturation certifié.
Quelles sont les sanctions en cas de facturation non conforme au Maroc ?
Les sanctions peuvent inclure le rejet de la déductibilité de la TVA, la réintégration des charges dans le résultat imposable, des pénalités de retard calculées sur les montants rappelés, et dans les cas les plus graves, des poursuites pour fraude fiscale. Le montant exact des pénalités dépend de la nature de l'irrégularité et du délai de régularisation, conformément aux dispositions du CGI.
La facturation électronique est-elle déjà obligatoire pour toutes les entreprises marocaines ?
Non, pas encore de façon généralisée. Le Maroc est en phase de préparation et de déploiement progressif. Les grandes entreprises et les entreprises travaillant avec l'État sont invitées à anticiper, mais un calendrier d'obligation généralisée n'est pas encore pleinement opérationnel à ce jour. Il est toutefois fortement conseillé d'anticiper cette transition pour éviter d'être pris de court.
Peut-on continuer à utiliser des factures papier en parallèle de factures électroniques ?
Oui, dans l'état actuel de la réglementation marocaine, les entreprises peuvent coexister entre facturation papier et électronique. Cependant, chaque mode de facturation doit respecter les mêmes règles de forme et de fond (mentions obligatoires, numérotation séquentielle, conservation légale). Il est recommandé de ne pas mélanger les séquences de numérotation entre les deux formats.
Checklist : votre feuille de route pour une facturation conforme
Phase 1 — Audit de l'existant
- Vérifier que votre modèle de facture actuel contient toutes les mentions obligatoires (IF, ICE, RC, numéro séquentiel, taux de TVA, etc.)
- Contrôler la cohérence de la numérotation de vos factures (pas de doublons, pas de trous dans la séquence)
- Identifier les factures fournisseurs reçues qui présentent des irrégularités
Phase 2 — Mise en conformité technique
- Choisir et paramétrer un logiciel de facturation conforme aux exigences du CGI marocain
- Activer ou acquérir un certificat de signature électronique auprès d'une autorité de certification reconnue
- Mettre en place une solution d'archivage sécurisé (10 ans minimum) pour les factures électroniques
Phase 3 — Organisation interne
- Former les équipes comptables, commerciales et administratives aux nouvelles procédures
- Rédiger et diffuser une procédure interne de validation et d'archivage des factures
- Informer vos principaux clients et fournisseurs de vos nouvelles modalités de facturation
Phase 4 — Veille et anticipation
- Suivre les annonces de la DGI concernant le calendrier de déploiement de la facturation électronique obligatoire
- Réaliser un audit de conformité annuel avec l'appui d'un expert fiscal ou juridique
- Mettre à jour vos outils et procédures dès que de nouvelles obligations réglementaires entrent en vigueur
Conclusion
La facturation est bien plus qu'une formalité administrative : c'est un pilier de votre conformité fiscale et un outil de protection en cas de contrôle de la DGI. Que vous soyez une jeune startup, une PME établie ou une grande entreprise, investir dans une facturation rigoureuse et conforme vous protège sur le plan fiscal, renforce votre crédibilité auprès de vos partenaires et vous prépare sereinement à la généralisation prochaine de la facturation électronique au Maroc. Le coût d'une mise en conformité anticipée est sans commune mesure avec celui d'un redressement fiscal.
Si vous souhaitez réaliser un audit de conformité de votre facturation, mettre à jour vos processus ou vous préparer à la transition vers la facturation électronique, l'équipe deLegalStation.maest à votre disposition pour vous accompagner avec des conseils adaptés à votre situation et à votre secteur d'activité.
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
Commentaires
Soyez le premier à commenter cet article.