
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
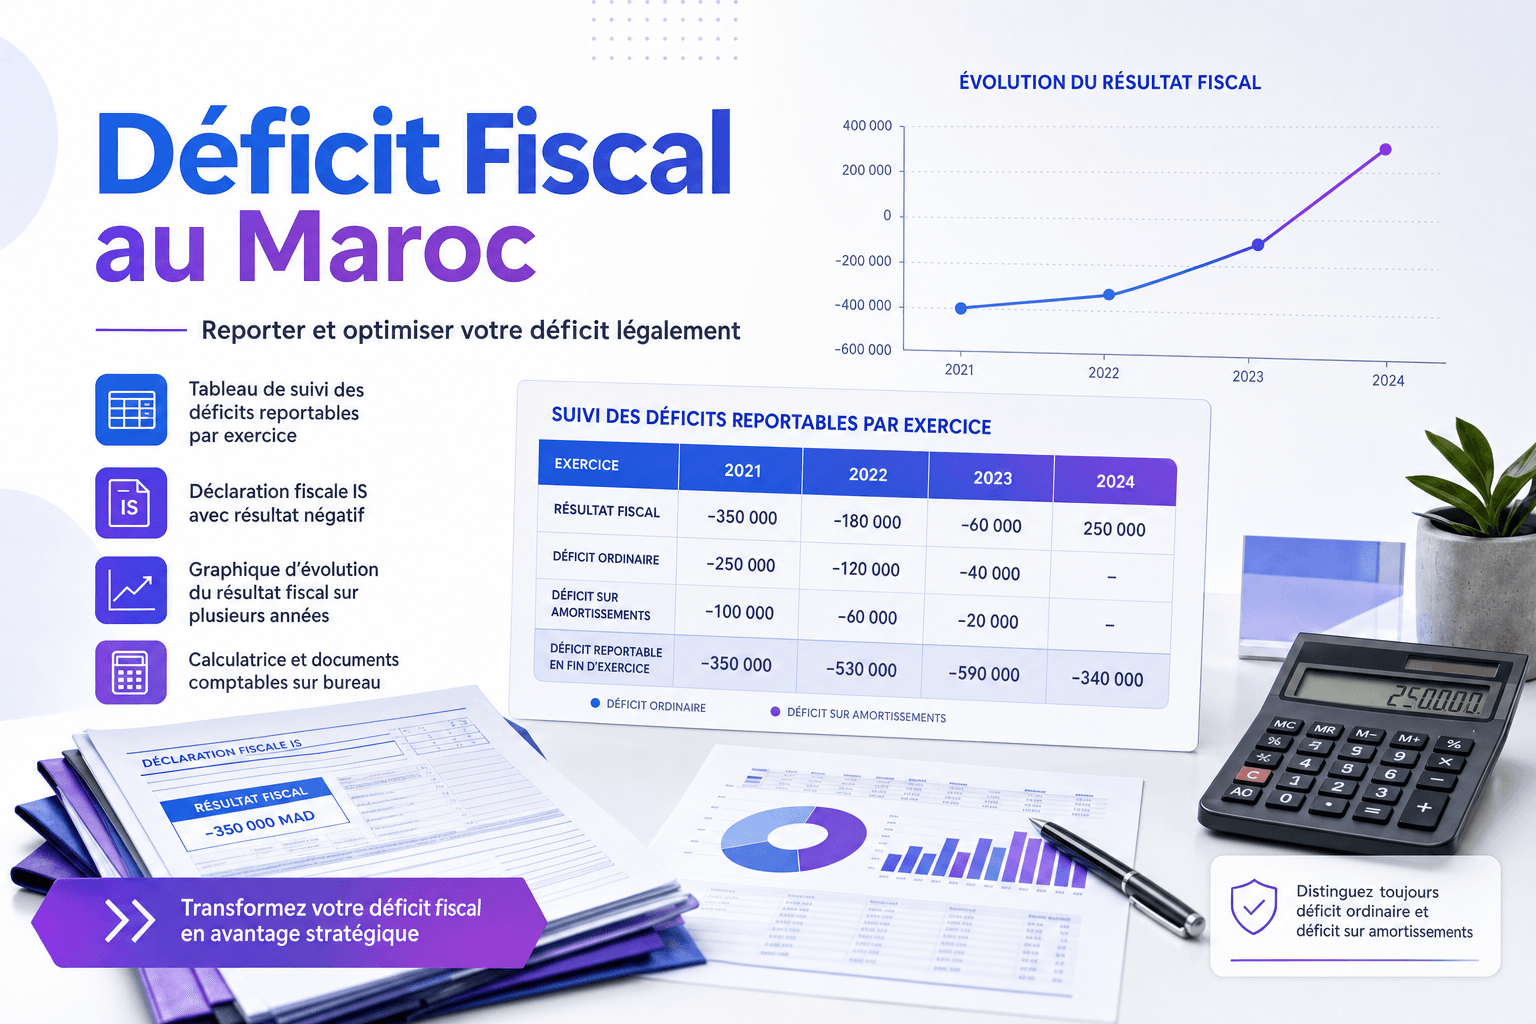
Votre entreprise a terminé l'exercice comptable avec un résultat négatif. Que se passe-t-il sur le plan fiscal ? Pouvez-vous récupérer ce déficit les années suivantes ? Pendant combien de temps ? Et comment l'utiliser pour réduire légalement votre charge d'impôt sur les sociétés ?
Ces questions se posent à de nombreux dirigeants, notamment lors des premières années d'activité ou après une période difficile. Le déficit fiscal est souvent perçu comme une mauvaise nouvelle, mais il peut, s'il est bien compris et bien géré, constituer un levier d'optimisation fiscale réel et légal. C'est précisément ce que vous explique ce guide rédigé par l'équipe de LegalStation.ma, à travers une approche concrète, adaptée au contexte marocain.
Dans cet article, vous comprendrez ce qu'est exactement le déficit fiscal, comment fonctionne le mécanisme de report en avant au Maroc, quelles sont les règles à respecter, et surtout comment tirer parti de cette situation dans votre gestion financière et fiscale.
Qu'est-ce que le déficit fiscal au Maroc ?
Ledéficit fiscalcorrespond à la situation dans laquelle le résultat fiscal d'une entreprise, calculé selon les règles du Code Général des Impôts (CGI), est négatif à la clôture d'un exercice. Il ne faut pas confondre ce déficit avec le résultat comptable, même si les deux sont liés.
Résultat comptable vs résultat fiscal
Le résultat comptable est déterminé selon les normes comptables marocaines (CGNC). Le résultat fiscal, lui, est obtenu après réintégrations et déductions fiscales appliquées au résultat comptable. Certaines charges comptablement déductibles ne le sont pas fiscalement, et inversement. C'est pourquoi une entreprise peut afficher un bénéfice comptable et un déficit fiscal, ou l'inverse.
Le déficit fiscal est donc une notion strictement fiscale, qui s'apprécie exercice par exercice, dans le cadre de la déclaration d'impôt sur les sociétés (IS) ou, pour les entreprises soumises à l'IR professionnel, dans leur propre déclaration.
Les principales causes d'un déficit fiscal
Plusieurs situations peuvent générer un déficit fiscal :
- Charges d'exploitation élevées lors du démarrage de l'activité
- Investissements importants amortissables sur plusieurs années
- Conjoncture difficile ayant réduit le chiffre d'affaires
- Provisions fiscalement déductibles constituées sur l'exercice
- Charges financières significatives liées à un financement externe
Le mécanisme du report déficitaire au Maroc
Le droit fiscal marocain prévoit un mécanisme dereport en avant du déficit fiscal, qui permet à une entreprise d'imputer son déficit d'un exercice sur les bénéfices des exercices suivants.
Principe général
Lorsqu'une entreprise soumise à l'IS réalise un déficit fiscal au titre d'un exercice, ce déficit peut être déduit du résultat fiscal bénéficiaire des exercices suivants, dans la limite d'un délai dequatre exercicessuivant l'exercice déficitaire. Au-delà de ce délai, le déficit non encore imputé est définitivement perdu.
Ce report s'effectue dans l'ordre chronologique : le déficit le plus ancien est imputé en priorité sur le premier bénéfice disponible.
Exception importante : les amortissements
Le CGI marocain prévoit une règle favorable concernant les déficits correspondant à des amortissements fiscalement déductibles. La fraction du déficit qui provient d'amortissements régulièrement comptabilisés bénéficie d'unreport illimité dans le temps. Elle n'est donc pas soumise à la limite des quatre exercices.
Cette distinction est fondamentale. Elle incite les entreprises à bien identifier, dans leur déficit global, la part attribuable aux amortissements, qui peut être reportée sans limitation de durée.
Exemple illustratif
Supposons qu'une entreprise dégage un déficit fiscal de 500 000 dirhams à la clôture de l'exercice N, dont 200 000 dirhams sont liés à des amortissements réguliers. Sur les exercices N+1, N+2 et N+3, elle réalise respectivement des bénéfices fiscaux de 100 000, 150 000 et 100 000 dirhams.
- N+1 : imputation de 100 000 DH sur le déficit non-amortissement → solde restant : 200 000 DH de déficit ordinaire + 200 000 DH d'amortissements
- N+2 : imputation de 150 000 DH → solde : 50 000 DH de déficit ordinaire + 200 000 DH d'amortissements
- N+3 : imputation de 100 000 DH → le déficit ordinaire est totalement absorbé, reste 200 000 DH d'amortissements reportables sans limite
Dans cet exemple, les 200 000 DH correspondant aux amortissements resteront imputables sur les exercices futurs, sans délai d'expiration.
Conditions et obligations à respecter
Le report déficitaire n'est pas automatique. Il est conditionné au respect de plusieurs règles formelles et substantielles.
Tenue d'une comptabilité régulière
L'entreprise doit tenir une comptabilité conforme aux normes en vigueur. Un déficit issu d'une comptabilité irrégulière ou non probante peut être remis en cause par l'administration fiscale lors d'un contrôle. La rigueur comptable est donc un prérequis indispensable à la validité du report.
Déclaration dans les délais légaux
Le déficit doit être constaté et déclaré dans la liasse fiscale de l'exercice concerné, déposée dans les délais légaux. Tout déficit non déclaré dans les formes requises risque de ne pas être admis en déduction par l'administration fiscale.
Continuité d'exploitation et changement de forme juridique
En cas de fusion, de scission ou de transformation de la société, le traitement du déficit reporté doit être examiné avec soin. Certaines opérations peuvent remettre en cause le droit au report déficitaire ou nécessiter des formalités spécifiques.
Cotisation minimale et déficit fiscal
Même lorsqu'une entreprise est en situation de déficit fiscal, elle reste redevable de lacotisation minimale (CM), qui constitue un minimum d'imposition calculé sur la base du chiffre d'affaires et autres produits, indépendamment du résultat. Le déficit fiscal ne dispense donc pas du paiement de la cotisation minimale.
Comment utiliser le déficit fiscal comme levier de gestion ?
Au-delà de la mécanique fiscale, le report déficitaire peut être intégré dans une stratégie de gestion financière proactive.
Anticiper les exercices bénéficiaires
Si vous savez que votre entreprise dispose de déficits fiscaux reportables, vous pouvez anticiper leur imputation sur les prochains exercices bénéficiaires attendus. Cette anticipation vous permet de mieux prévoir votre flux de trésorerie, notamment les décaissements liés à l'IS.
Optimiser le calendrier des charges déductibles
En période de déficit, certaines charges déductibles peuvent avoir peu d'impact immédiat s'il n'y a pas de bénéfice à réduire. Il peut être pertinent, dans certains cas, de lisser le calendrier de certaines charges pour maximiser leur impact fiscal lors d'exercices bénéficiaires futurs. Cette réflexion doit toujours être menée dans le respect strict des règles fiscales.
Suivre le solde des déficits reportables
Beaucoup d'entreprises ne suivent pas précisément l'état de leurs déficits reportables et perdent ainsi des droits à déduction. Il est recommandé de tenir un tableau de suivi annuel des déficits, distinguant la part ordinaire (limitée à quatre ans) de la part amortissements (illimitée).
Conseil LegalStation :Intégrez dans votre liasse fiscale un état récapitulatif des déficits reportables, exercice par exercice, avec leur nature (ordinaire ou amortissements). Cet outil simple vous permettra d'optimiser votre charge d'IS sur les années bénéficiaires à venir, tout en vous préparant à justifier ces reports en cas de contrôle fiscal. En cas de doute sur le traitement d'un déficit spécifique, consultez un expert-comptable ou un conseiller fiscal.
Erreurs fréquentes à éviter
- Ne pas distinguer déficit ordinaire et déficit sur amortissements: cette confusion entraîne une mauvaise gestion du délai de report et une perte de droits.
- Omettre de déclarer le déficit dans la liasse fiscale: un déficit non déclaré ne peut pas être reporté.
- Confondre résultat comptable et résultat fiscal: le déficit fiscal se calcule après retraitements fiscaux, pas directement depuis le compte de résultat.
- Croire que le déficit dispense de la cotisation minimale: la CM reste due même en cas de résultat déficitaire.
- Ne pas surveiller l'expiration des délais: un déficit ordinaire de plus de quatre ans est définitivement perdu.
Questions fréquentes
Peut-on reporter un déficit fiscal indéfiniment au Maroc ?
Non, pas dans tous les cas. Le déficit fiscal ordinaire ne peut être reporté que sur les quatre exercices suivants. En revanche, la fraction du déficit correspondant à des amortissements régulièrement comptabilisés bénéficie d'un report illimité dans le temps, ce qui constitue un avantage fiscal non négligeable.
Le déficit fiscal dispense-t-il de payer l'IS ?
Un déficit fiscal entraîne l'absence d'IS sur les bénéfices pour l'exercice concerné. Toutefois, l'entreprise reste redevable de la cotisation minimale, calculée sur la base de ses produits d'exploitation, même en l'absence de bénéfice imposable.
Comment justifier un déficit fiscal lors d'un contrôle ?
L'entreprise doit être en mesure de produire sa comptabilité régulière, ses liasses fiscales des exercices concernés, ainsi qu'un état de suivi des déficits reportés. Une documentation rigoureuse est essentielle pour répondre sereinement à toute demande de l'administration fiscale.
Un changement de gérant ou d'actionnaire affecte-t-il le droit au report déficitaire ?
Un simple changement de gérant ou de minorité d'actionnaires n'affecte généralement pas le droit au report déficitaire, la société conservant sa personnalité morale. En revanche, les opérations de fusion, apport partiel d'actifs ou transformation peuvent avoir des conséquences spécifiques à examiner avec un conseiller fiscal.
Les entreprises soumises à l'IR professionnel peuvent-elles aussi reporter leur déficit ?
Oui, les personnes physiques exerçant sous régime du résultat net réel (RNR) ou résultat net simplifié (RNS) bénéficient également d'un mécanisme de report de déficit, dans des conditions qui leur sont propres selon le CGI marocain. Les modalités peuvent différer de celles applicables à l'IS.
Checklist
- Calculer le résultat fiscal de l'exercice après tous les retraitements fiscaux (réintégrations et déductions)
- Identifier si le déficit est de nature ordinaire ou lié à des amortissements réguliers
- Déclarer le déficit dans la liasse fiscale de l'exercice dans les délais légaux
- Créer ou mettre à jour un tableau de suivi des déficits reportables par exercice et par nature
- Surveiller la date d'expiration des déficits ordinaires (limite de quatre exercices suivants)
- Vérifier le montant de la cotisation minimale due malgré le déficit fiscal
- Anticiper l'imputation des déficits sur les bénéfices futurs prévisionnels
- Consulter un expert-comptable ou conseiller fiscal pour les situations complexes (fusion, transformation, déficits importants)
- Conserver tous les documents justificatifs en cas de contrôle fiscal
Conclusion
Le déficit fiscal n'est pas une fatalité ni une situation à subir passivement. Au Maroc, le mécanisme de report en avant permet aux entreprises de transformer une période difficile en levier d'optimisation fiscale pour les années suivantes. La distinction entre déficit ordinaire, limité à quatre exercices, et déficit sur amortissements, reportable sans limite, est une règle fondamentale que tout dirigeant et tout gestionnaire financier doit maîtriser. La rigueur dans la tenue comptable, la déclaration dans les délais et le suivi précis des soldes reportables sont les clés pour tirer pleinement parti de ce dispositif légal.
Pour aller plus loin dans la gestion fiscale de votre entreprise et éviter les erreurs qui coûtent cher, LegalStation.ma met à votre disposition des ressources pratiques et des experts disponibles pour vous accompagner. Que vous soyez en phase de création, de croissance ou de restructuration, une bonne lecture de vos indicateurs fiscaux fait toute la différence.
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
Commentaires
Soyez le premier à commenter cet article.