
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
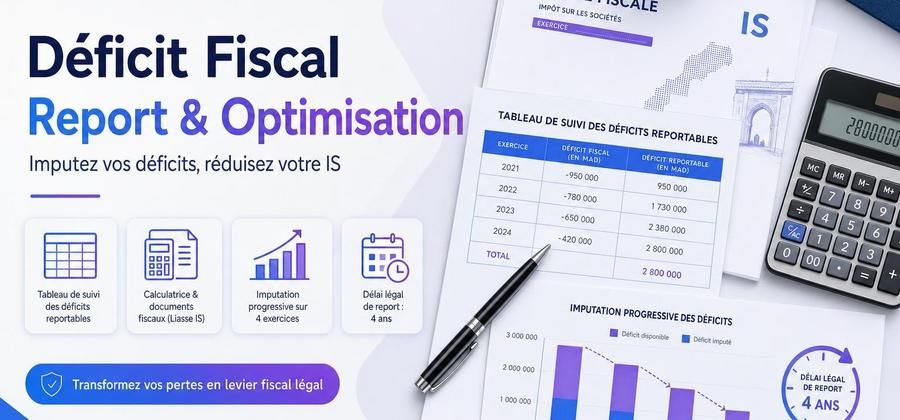
Votre entreprise a clôturé un exercice avec un résultat négatif. Pouvez-vous récupérer cet avantage fiscal les années suivantes ? Comment fonctionne le report de déficit au Maroc ? Y a-t-il une durée limite ? Et quelles erreurs peuvent vous faire perdre ce droit précieux ?
Le déficit fiscal est une réalité courante dans la vie d'une entreprise, particulièrement en phase de démarrage, lors d'un retournement de conjoncture ou d'un investissement lourd. Bien géré, il constitue un levier fiscal légal qui permet de réduire l'impôt sur les sociétés (IS) les années de reprise. Mal compris ou mal déclaré, il peut au contraire se transformer en contentieux avec la Direction Générale des Impôts (DGI).
LegalStation.ma vous propose ce guide complet pour comprendre le mécanisme du report de déficit fiscal au Maroc, les règles qui l'encadrent et les bonnes pratiques pour en bénéficier en toute conformité.
Qu'est-ce que le déficit fiscal au Maroc ?
Le déficit fiscal correspond à la situation dans laquelle le résultat fiscal d'une entreprise, après retraitements extra-comptables, est négatif à la clôture d'un exercice. Il ne faut pas le confondre avec le résultat comptable, car les deux peuvent différer de manière significative.
Résultat comptable vs résultat fiscal
Le résultat comptable est déterminé selon les règles du Plan Comptable Général Marocain (PCGM). Le résultat fiscal, lui, est obtenu après réintégrations et déductions fiscales prévues par le Code Général des Impôts (CGI) marocain. Des charges comptablement admises peuvent être fiscalement non déductibles, et inversement. C'est ce résultat fiscal — et non le résultat comptable — qui sert de base au calcul de l'IS.
Pourquoi un déficit fiscal peut survenir ?
Plusieurs situations peuvent générer un déficit fiscal :
- Phase de démarrage avec des charges importantes et un chiffre d'affaires encore limité
- Amortissements élevés liés à des investissements en équipements ou en immobilier professionnel
- Retournement conjoncturel affectant les revenus de l'entreprise
- Provisions importantes comptabilisées et fiscalement déductibles
- Charges financières liées à un endettement significatif
Le report déficitaire au Maroc : cadre légal
Le Code Général des Impôts marocain autorise expressément le report des déficits fiscaux sur les exercices bénéficiaires suivants. Ce mécanisme s'applique aux entreprises soumises à l'impôt sur les sociétés (IS).
La règle des quatre exercices
En droit fiscal marocain, le déficit constaté au titre d'un exercice peut être déduit du bénéfice fiscal des quatre exercices suivants. Cette règle est fondamentale : au-delà de quatre ans, le déficit non imputé est définitivement perdu. Il ne peut plus être utilisé pour réduire l'IS.
Concrètement, si votre entreprise dégage un déficit fiscal en 2022, ce déficit doit être imputé sur les bénéfices fiscaux des exercices 2023, 2024, 2025 et 2026 au plus tard. Passé ce délai, il tombe en prescription fiscale.
Exception : les déficits provenant d'amortissements
La loi marocaine prévoit une exception importante : la part du déficit fiscal qui correspond à des dotations aux amortissements régulièrement comptabilisés est reportable indéfiniment. Autrement dit, cette fraction du déficit n'est pas soumise à la limite des quatre exercices.
Cette distinction est stratégiquement importante pour les entreprises ayant réalisé des investissements significatifs. Elle permet de préserver un report illimité sur la partie amortissements, même si le reste du déficit est soumis au délai de quatre ans.
Ordre d'imputation
L'imputation doit respecter un ordre chronologique précis. Le déficit le plus ancien est imputé en premier. Cela évite que des déficits récents soient utilisés avant que les plus anciens n'arrivent à expiration. Le respect de cet ordre est contrôlé lors des vérifications fiscales.
Comment déclarer et imputer un déficit fiscal ?
Dans la liasse fiscale
Le déficit fiscal reporté est déclaré dans la liasse fiscale annuelle déposée auprès de la DGI. Il apparaît dans le tableau de détermination du résultat fiscal, avec une ventilation claire entre :
- La part du déficit provenant d'amortissements (reportable sans limite)
- La part du déficit hors amortissements (reportable sur quatre exercices maximum)
Cette distinction doit être documentée et justifiée avec précision dans vos états de synthèse. Un expert-comptable joue ici un rôle clé pour éviter toute erreur de qualification.
Imputation sur les exercices bénéficiaires
Lorsque votre entreprise dégage un bénéfice fiscal lors d'un exercice suivant, le déficit reporté vient en déduction avant le calcul de l'IS. L'imputation réduit ainsi directement la base imposable et, par conséquent, le montant d'impôt à payer.
Prenons un exemple simplifié :
- Déficit fiscal 2022 : 300 000 MAD (dont 120 000 MAD d'amortissements)
- Bénéfice fiscal 2023 : 200 000 MAD
- Imputation du déficit 2022 sur 2023 : 200 000 MAD imputés, solde reporté : 100 000 MAD
- Base IS 2023 : 0 MAD (aucun IS dû sur cet exercice)
Le solde restant de 100 000 MAD sera reporté sur les exercices 2024, 2025 et 2026.
Déficit fiscal et cotisation minimale : attention à cette subtilité
En cas de déficit fiscal ou de bénéfice insuffisant, la cotisation minimale (CM) reste due. La cotisation minimale est un minimum d'imposition calculé sur le chiffre d'affaires hors taxe et certains autres produits, indépendamment du résultat fiscal. Même si le report de déficit ramène votre base IS à zéro, vous pouvez rester redevable de la cotisation minimale si elle est supérieure à l'IS théorique.
Ce point est souvent mal compris par les dirigeants : reporter un déficit ne dispense pas nécessairement du paiement d'un impôt minimal. La planification fiscale doit donc intégrer cette contrainte.
Les erreurs à éviter absolument
Ne pas ventiler correctement le déficit
Ne pas distinguer la part amortissements de la part hors amortissements est une erreur fréquente. Elle peut vous faire perdre le bénéfice du report illimité sur la fraction amortissements, ou inversement exposer votre entreprise à un redressement si la DGI conteste votre qualification.
Oublier de déclarer le report dans la liasse fiscale
Le report déficitaire ne s'applique pas automatiquement. Il doit être expressément déclaré et mentionné dans la liasse fiscale. Un oubli ou une erreur de déclaration peut entraîner la perte du droit à déduction.
Ne pas respecter l'ordre chronologique d'imputation
Imputer des déficits récents avant des déficits anciens est contraire à la règle légale. Cela peut entraîner la perte des déficits les plus anciens arrivant à expiration, ainsi que des rectifications lors d'un contrôle fiscal.
Confondre déficit fiscal et déficit comptable
Des entreprises en résultat comptable négatif peuvent parfois dégager un résultat fiscal positif, et vice-versa. Prendre le résultat comptable comme base de report serait une erreur grave pouvant conduire à une déclaration fiscale incorrecte.
Conseil LegalStation :Si votre entreprise a connu plusieurs exercices déficitaires consécutifs, établissez dès maintenant un tableau de suivi des déficits reportables, avec pour chaque exercice : le montant total du déficit, la part amortissements, la part hors amortissements, les montants déjà imputés et les dates d'expiration. Ce tableau de bord fiscal vous permettra de piloter vos imputations avec précision et d'anticiper les exercices où le déficit sera définitivement perdu. Un expert-comptable ou un conseiller fiscal peut vous aider à le construire et à le maintenir à jour.
Déficit fiscal et contrôle fiscal : ce que vous devez savoir
Les déficits reportés constituent un point d'attention particulier lors des vérifications fiscales menées par la DGI. Les inspecteurs vérifient notamment :
- La réalité et la légitimité des charges ayant généré le déficit
- La correcte ventilation entre amortissements et charges ordinaires
- Le respect de l'ordre chronologique d'imputation
- La cohérence entre les déficits déclarés et les comptes annuels
Une documentation rigoureuse — contrats, factures, tableaux d'amortissement, procès-verbaux d'assemblée — est indispensable pour justifier l'origine des déficits en cas de contrôle.
Questions fréquentes
Un déficit fiscal peut-il être reporté en arrière au Maroc ?
Non. Le droit fiscal marocain ne prévoit pas de report en arrière (carry-back) des déficits. Contrairement à certains pays qui permettent d'imputer un déficit sur les bénéfices des exercices antérieurs pour obtenir un remboursement d'IS, au Maroc seul le report en avant sur quatre exercices est autorisé, sauf pour la part amortissements qui est reportable indéfiniment.
La règle des quatre exercices s'applique-t-elle aux auto-entrepreneurs ?
Non. Le régime de l'auto-entrepreneur au Maroc est soumis à un impôt forfaitaire calculé sur le chiffre d'affaires, sans notion de résultat fiscal ni de report de déficit. Ce mécanisme concerne uniquement les entreprises soumises à l'IS ou à l'IR selon le régime du résultat net réel ou simplifié.
Peut-on imputer un déficit fiscal sur d'autres types de revenus ?
Dans le cadre de l'IS, le déficit fiscal d'une société est strictement imputé sur ses propres bénéfices fiscaux futurs. Il ne peut pas être transféré à une autre entité, sauf dans des cas très spécifiques de fusion ou de restructuration, qui obéissent à des règles fiscales particulières.
Que se passe-t-il si le déficit n'est pas entièrement imputé dans le délai de quatre ans ?
La fraction du déficit non amortissable qui n'a pas été imputée dans les quatre exercices suivants est définitivement perdue. Elle ne peut plus être déduite fiscalement. Seule la part correspondant à des amortissements réguliers peut continuer à être reportée au-delà de cette limite.
Le déficit fiscal réduit-il les acomptes provisionnels d'IS ?
Les acomptes provisionnels d'IS sont calculés sur la base de l'IS de l'exercice de référence précédent. Si le déficit fiscal réduit l'IS d'un exercice à zéro, cela peut impacter le calcul des acomptes de l'exercice suivant. Il est conseillé d'analyser cette incidence avec votre expert-comptable pour optimiser votre trésorerie.
Checklist
- Identifier le résultat fiscal: calculer le résultat fiscal de l'exercice après tous les retraitements extra-comptables, indépendamment du résultat comptable
- Ventiler le déficit: distinguer clairement la part du déficit provenant des amortissements (report illimité) de la part hors amortissements (report limité à 4 exercices)
- Créer un tableau de suivi: pour chaque exercice déficitaire, noter le montant, la ventilation, les imputations déjà réalisées et la date d'expiration
- Déclarer le report dans la liasse fiscale: s'assurer que le déficit reportable est correctement mentionné dans les imprimés fiscaux déposés à la DGI
- Respecter l'ordre d'imputation: toujours imputer en priorité les déficits les plus anciens pour éviter leur perte
- Anticiper la cotisation minimale: vérifier si la CM reste due malgré le report de déficit et prévoir la trésorerie correspondante
- Documenter les charges à l'origine du déficit: conserver tous les justificatifs (factures, contrats, tableaux d'amortissement) en prévision d'un éventuel contrôle fiscal
- Consulter un expert-comptable: faire valider la stratégie d'imputation et la conformité des déclarations par un professionnel
- Surveiller les délais d'expiration: mettre en place des alertes annuelles pour ne jamais laisser expirer un déficit imputable
Conclusion
Le report de déficit fiscal est un mécanisme légal souvent sous-exploité par les entrepreneurs marocains, faute de compréhension de ses règles précises. Bien maîtrisé, il permet de réduire significativement la charge d'IS lors des exercices bénéficiaires suivants, d'améliorer la trésorerie de l'entreprise et d'optimiser légalement sa situation fiscale. La clé réside dans une ventilation rigoureuse entre déficits amortissables et non amortissables, un suivi annuel des délais d'expiration et une déclaration conforme dans la liasse fiscale.
Pour aller plus loin dans la gestion fiscale de votre entreprise, LegalStation.ma met à votre disposition des ressources pratiques et des experts pour vous accompagner dans vos décisions. N'hésitez pas à consulter notre blog ou à faire appel à nos services pour sécuriser votre conformité fiscale et optimiser votre stratégie dans le respect du cadre légal marocain.
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
Commentaires
Soyez le premier à commenter cet article.