
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
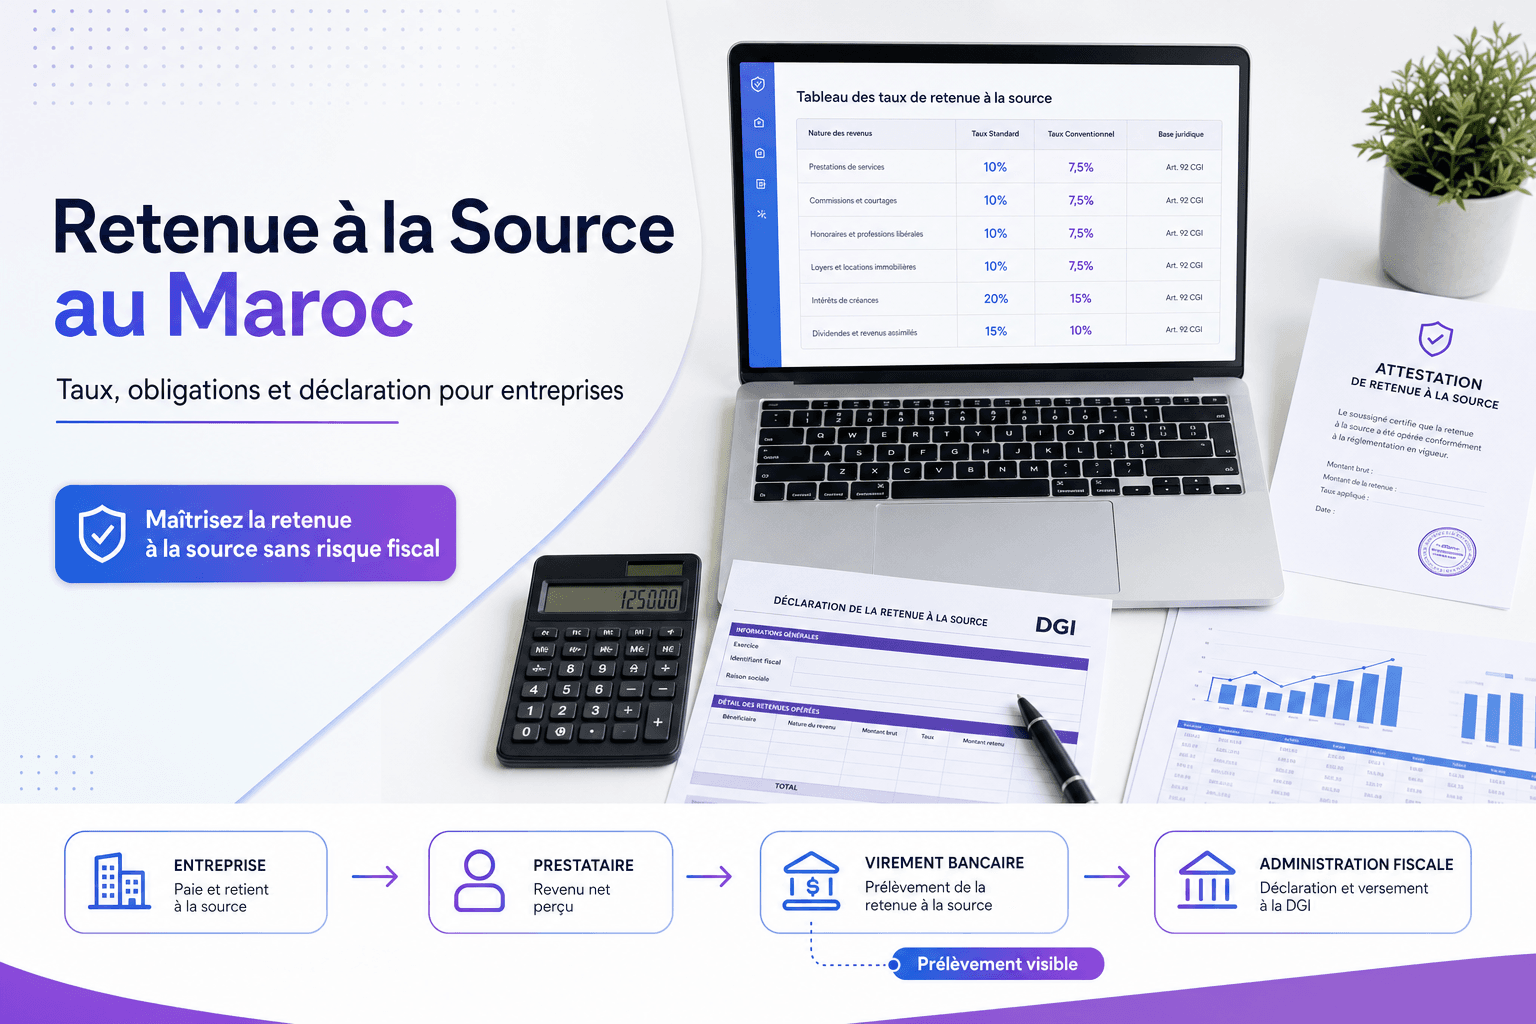
Vous venez de signer un contrat avec un prestataire indépendant ou une société étrangère et vous vous demandez si vous devez retenir une partie du montant avant de payer ? Vous êtes dirigeant d'une SARL et vous ignorez si les dividendes versés à vos associés sont soumis à une retenue obligatoire ? Vous avez entendu parler de la retenue à la source sans vraiment savoir à qui elle s'applique ni comment la déclarer ? Ces questions sont fréquentes parmi les entrepreneurs marocains, et les erreurs en la matière peuvent coûter cher.
La retenue à la source est un mécanisme fiscal par lequel l'entreprise qui verse un revenu devient elle-même collectrice d'impôt pour le compte de l'État. Concrètement, c'est vous — en tant que payeur — qui prélevez l'impôt directement sur le montant versé avant de le transférer au bénéficiaire. Ce système concerne un large spectre de situations : honoraires versés à des prestataires, dividendes distribués, revenus de placements, rémunérations de non-résidents. Mal maîtrisé, il expose l'entreprise à des redressements fiscaux, des pénalités et des intérêts de retard.
Pour aider les dirigeants et les responsables financiers à y voir clair, LegalStation.ma a rédigé ce guide complet sur la retenue à la source au Maroc : mécanisme, taux applicables, procédure de déclaration et erreurs à éviter.
Qu'est-ce que la retenue à la source au Maroc ?
La retenue à la source (RAS) est un mode de collecte de l'impôt prévu par le Code Général des Impôts (CGI) marocain. Au lieu que le bénéficiaire d'un revenu déclare et paie lui-même son impôt, c'est la partie versante — appelée débiteur de la retenue — qui prélève l'impôt à la source et le reverse directement à l'administration fiscale.
Ce mécanisme poursuit deux objectifs principaux :
- Sécuriser le recouvrement de l'impôt en évitant les défauts de paiement.
- Simplifier la déclaration pour certaines catégories de contribuables.
Pour l'entreprise qui verse les sommes, cette retenue constitue une obligation fiscale à part entière, distincte de ses propres impôts. Le non-respect de cette obligation engage sa responsabilité, même si le bénéficiaire du revenu est lui-même en règle par ailleurs.
Qui est concerné par la retenue à la source ?
Les entreprises soumises à l'IS
Toute société soumise à l'impôt sur les sociétés (IS) au Maroc peut être débitrice de la retenue à la source lorsqu'elle verse certains types de revenus. Elle peut également en être bénéficiaire lorsqu'elle perçoit des revenus soumis à retenue, auquel cas celle-ci s'impute sur son IS dû.
Les personnes physiques et les indépendants
Les entreprises qui font appel à des prestataires indépendants, des consultants ou des experts doivent dans certains cas pratiquer une retenue à la source sur les honoraires versés. Cette règle s'applique notamment lorsque le prestataire relève de la catégorie des revenus professionnels imposables à l'IR.
Les sociétés étrangères sans établissement stable au Maroc
C'est l'un des cas les plus fréquemment méconnus. Lorsqu'une entreprise marocaine verse des rémunérations à une société étrangère n'ayant pas d'établissement stable au Maroc — pour des prestations de services, des redevances, des droits d'auteur, des intérêts — elle est tenue d'opérer une retenue à la source avant tout paiement.
Les principaux revenus soumis à retenue à la source
Les dividendes et produits de participation
Lorsqu'une société distribue des bénéfices à ses associés ou actionnaires personnes physiques résidents au Maroc, une retenue à la source s'applique sur ces dividendes. Le taux applicable est généralement fixé à15 %. Ce taux peut être réduit ou supprimé en application d'une convention fiscale internationale si l'associé est non-résident.
Les produits de placements à revenu fixe
Les intérêts versés sur des dépôts, des bons de caisse, des obligations ou d'autres placements financiers sont également soumis à retenue à la source. Le taux varie selon la nature du placement et la qualité du bénéficiaire (personne physique ou morale, résident ou non-résident).
Les honoraires, commissions et rémunérations de prestataires
Les sommes versées à des personnes physiques ou morales au titre de prestations de services entrent dans le champ de la retenue à la source dans plusieurs hypothèses. Il convient de vérifier au cas par cas si le prestataire relève d'un régime permettant l'exonération ou l'application d'un taux réduit.
Les rémunérations versées à des non-résidents
C'est un point de vigilance majeur pour les entreprises marocaines qui externalisent des prestations à l'international. Les redevances pour l'utilisation de logiciels, les frais de licence, les prestations intellectuelles réalisées par des sociétés étrangères sans présence au Maroc sont soumises à une retenue à la source dont le taux de droit commun peut atteindre10 %, sous réserve des conventions fiscales bilatérales signées par le Maroc.
Taux de retenue à la source : tableau récapitulatif
Important :Ces taux sont donnés à titre indicatif sur la base du CGI marocain. Ils peuvent être modifiés par les lois de finances annuelles ou réduits par les conventions fiscales bilatérales. Il est recommandé de vérifier les taux en vigueur auprès d'un conseiller fiscal avant toute opération.
Comment déclarer et reverser la retenue à la source ?
Le délai de déclaration
L'entreprise débitrice de la retenue doit reverser les montants retenus à la Trésorerie Générale du Royaume dans un délai précis après le mois au cours duquel la retenue a été opérée. Ce délai est généralement fixé au31 du mois suivantle versement des sommes. Tout retard entraîne des pénalités et des majorations.
Les formulaires et canaux de déclaration
La déclaration de la retenue à la source s'effectue via les formulaires mis à disposition par la Direction Générale des Impôts (DGI). La télédéclaration est désormais obligatoire pour la plupart des entreprises soumises à l'IS, via le portailSimpl.taxde la DGI. Les entreprises doivent y renseigner le montant brut versé, le taux appliqué et le montant retenu.
L'attestation de retenue à la source
Après avoir effectué la retenue, l'entreprise doit délivrer au bénéficiaire uneattestation de retenue à la source. Ce document lui permettra de faire valoir le crédit d'impôt correspondant lors de sa propre déclaration fiscale. Ne pas délivrer cette attestation est une erreur courante qui peut générer des litiges avec le prestataire ou l'associé concerné.
Les conventions fiscales bilatérales : un facteur déterminant
Le Maroc a signé des conventions fiscales avec de nombreux pays partenaires, notamment la France, l'Espagne, les pays du Golfe et plusieurs pays africains. Ces conventions prévoient souvent des taux de retenue à la source inférieurs aux taux de droit commun, voire une exonération dans certains cas.
Avant de verser une somme à un prestataire ou partenaire étranger, il est donc indispensable de vérifier :
- Si une convention fiscale existe entre le Maroc et le pays du bénéficiaire.
- Quel taux cette convention prévoit pour le type de revenu concerné.
- Si le bénéficiaire peut fournir un certificat de résidence fiscale pour en bénéficier.
Appliquer le taux de droit commun sans vérifier l'existence d'une convention peut conduire à une double imposition et nuire à votre relation commerciale avec le prestataire étranger.
Les erreurs les plus fréquentes des entreprises marocaines
- Ne pas pratiquer la retenue sur les paiements à des non-résidents, en pensant à tort que c'est à l'étranger de gérer sa propre fiscalité.
- Confondre le montant brut et le montant net: la retenue doit être calculée sur le montant brut du revenu, avant déduction.
- Oublier de délivrer l'attestation de retenueau bénéficiaire.
- Reverser la retenue hors délai, exposant l'entreprise à des pénalités.
- Ne pas vérifier les conventions fiscales applicableset sur-retenir des impôts, ce qui complique les relations commerciales.
- Confondre retenue à la source et TVA: ce sont deux mécanismes distincts, qui peuvent s'appliquer simultanément sur une même facture.
Conseil LegalStation :Si vous externalisez régulièrement des prestations à des freelances, consultants ou sociétés étrangères, mettez en place une procédure interne simple : avant tout premier paiement, vérifiez le statut fiscal du prestataire, le type de revenu versé, la convention applicable le cas échéant, et documentez la retenue dans votre comptabilité. Une simple checklist par type de fournisseur peut éviter des redressements coûteux lors d'un contrôle fiscal.
Questions fréquentes
La retenue à la source s'applique-t-elle sur les factures TTC ou HT ?
La retenue à la source est en principe calculée sur le montanthors taxesdu revenu versé. La TVA, lorsqu'elle s'applique, est un impôt distinct qui suit ses propres règles de collecte et de déclaration. Il convient de ne pas mélanger les deux mécanismes.
Que se passe-t-il si l'entreprise oublie de pratiquer la retenue à la source ?
L'administration fiscale peut réclamer le montant de la retenue non effectuée directement à l'entreprise débitrice, majoré de pénalités et d'intérêts de retard. L'entreprise supporte donc le coût de son propre manquement, même si le bénéficiaire du revenu a payé son impôt par ailleurs. Ce risque est particulièrement élevé lors d'un contrôle fiscal.
Un auto-entrepreneur marocain est-il soumis à la retenue à la source ?
Le régime de l'auto-entrepreneur au Maroc prévoit un impôt libératoire prélevé à la source par le client sur les sommes versées à l'auto-entrepreneur. Le taux varie selon le secteur d'activité. Ce mécanisme se substitue à la déclaration classique à l'IR pour l'auto-entrepreneur, à condition que les plafonds de chiffre d'affaires du régime soient respectés.
Comment récupérer une retenue à la source subie en tant qu'entreprise ?
Lorsqu'une société soumise à l'IS subit une retenue à la source sur des revenus qu'elle perçoit, le montant retenu constitue un crédit d'impôt imputable sur son IS dû. Si ce crédit excède l'IS de l'exercice, il peut être reporté sur les exercices suivants ou, dans certains cas, remboursé. La procédure de remboursement nécessite une demande formelle auprès de la DGI.
La retenue à la source est-elle obligatoire même pour de petits montants ?
Le CGI marocain ne prévoit pas de franchise ou de seuil minimum en dessous duquel la retenue serait dispensée, sauf dispositions spécifiques pour certains régimes. Dès lors qu'un revenu entre dans le champ d'application de la retenue à la source, elle s'applique quel que soit le montant. Il est donc préférable de vérifier systématiquement avant chaque paiement.
Checklist
- Avant tout paiement :
- Identifier la nature du revenu versé (dividende, honoraire, redevance, intérêt, etc.).
- Vérifier le statut du bénéficiaire : résident ou non-résident, personne physique ou morale.
- Consulter les conventions fiscales bilatérales si le bénéficiaire est étranger.
- Demander un certificat de résidence fiscale au bénéficiaire étranger si une convention s'applique.
- Au moment du paiement :
- Calculer la retenue sur le montant brut hors taxes.
- Déduire le montant retenu du versement effectué au bénéficiaire.
- Enregistrer l'opération dans la comptabilité de l'entreprise.
- Après le paiement :
- Délivrer une attestation de retenue à la source au bénéficiaire.
- Effectuer la télédéclaration sur le portail Simpl.tax de la DGI.
- Reverser le montant retenu à la Trésorerie dans le délai légal imparti.
- Conserver les justificatifs (contrat, facture, attestation, preuve de paiement) pendant la durée légale de conservation des documents comptables.
- En fin d'exercice :
- Récapituler l'ensemble des retenues effectuées et subies.
- Vérifier l'imputation des retenues subies sur l'IS de l'exercice.
- S'assurer de la cohérence entre les déclarations mensuelles et la liasse fiscale annuelle.
Conclusion
La retenue à la source est un mécanisme fiscal incontournable pour toute entreprise marocaine dès qu'elle distribue des dividendes, fait appel à des prestataires indépendants ou travaille avec des partenaires étrangers. Mal maîtrisée, elle expose l'entreprise à des redressements fiscaux dont elle est entièrement responsable, même lorsque le bénéficiaire du revenu a rempli ses propres obligations. Bien intégrée dans les processus comptables et financiers, elle devient au contraire un mécanisme fluide qui ne perturbe pas les opérations courantes.
Si vous avez des doutes sur les taux applicables à votre situation, sur vos obligations déclaratives ou sur l'impact des conventions fiscales sur vos paiements à l'international, LegalStation.ma est à votre disposition pour vous accompagner avec des conseils adaptés à votre activité et à votre structure juridique.
Prêt à lancer votre activité au Maroc ?
Legalstation vous accompagne de A à Z : SARL, SAS, SA ou auto-entrepreneur. Statuts, immatriculation RC et suivi expert.
Commentaires
Soyez le premier à commenter cet article.